На заключительном этапе главы автору важно доказать, что предложенный «ящик инструментов» не просто красив на бумаге, а действительно окупается в деньгах и времени инвестора. Поэтому весь параграф 3.3 построен вокруг трёх задач. Первая — выбрать корректную методику оценки (NPV / IRR) и сразу показать, почему именно она подходит рынку облигаций. Вторая — разложить по полочкам результаты для каждой инициативы, чтобы читатель видел: какие из них «стреляют» выше ставки дисконтирования, а какие приносят социальную выгоду, но тянут фискальные потери. Третья — смоделировать траекторию рынка до 2030 года, показав, как отдельные проценты снижения спреда превращаются в сотни миллиардов рублей привлечённого капитала.
Вводный абзац параграфа выполняет две функции. Во-первых, он фиксирует, что базовым инструментом расчёта выступает чистая приведённая стоимость (NPV) и внутренняя норма доходности (IRR) — это лучшие индикаторы, чтобы сравнивать выгоду со ставкой капитала. Во-вторых, он сразу формулирует ключевое допущение: ставка дисконтирования 9,5% соответствует средней стоимости капитала эмитентов за 2024 год, что делает последующие выводы привязанными к реальному рынку, а не к умозрительным цифрам.
Проверка результативности пакета инициатив требует количественного измерения затрат и доходов, а также моделирования рыночной динамики до 2030 года. Базовым инструментом служит чистая приведённая стоимость — NPV. Денежные потоки CF_t рассчитывались на интервале t = 1—5 лет, ставка дисконтирования r принята на уровне 9,5% (средняя стоимость капитала предприятий-эмитентов за 2024 год). Итоговая формула (5) фиксирует методику:
NPV_i = Σ CF_t / (1 + r) ^t — C₀, (5)
где C₀ — начальные расходы на реализацию меры i. Значения CF_t выведены как разница между экономией купонных выплат, снижением спреда и уменьшением транзакционных издержек, полученными во втором параграфе. Параллельно вычислялась внутренняя норма доходности IRR для оценки инвестиционной привлекательности проектов государственного со-финансирования.
Следующий фрагмент нужен, чтобы обосновать включение в денежный поток сразу двух факторов — налогового стимула и прозрачной отчётности. Цитата К. Д. Темирчёва служит логическим «штифтом»: она доказывает, что сочетание этих элементов снижает рисковую премию, а значит, должно быть отражено в расчётах CF_t. Комментарий подводит студентов к мысли, что качественные предпосылки (доверие инвестора) трансформируются в количественную выгоду (меньший спред), и потому обязаны появиться в формуле NPV.
«Опережающий эффект проявляется при совмещении налогового стимула и прозрачной отчётности, что снижает рисковую премию инвестора» — подчёркивает К. Д. Темирчев, анализируя поведение держателей ответственных активов [36, С. 258—259]. Указанная позиция обосновывает включение обоих факторов в денежный поток.
В первую очередь необходимо показать студентам, что переход от отдельных Δ-показателей к NPV и IRR — это способ «перевести» эффект мер на язык, понятный Минфину и инвесторам. Таблица 16 умышленно компонуется по нарастающей сложности: сначала издержки C₀, затем суммарный денежный эффект за пятилетие, а в третьей колонке — IRR как главный критерий инвестиционной целесообразности. Такой порядок подчёркивает, что высокая внутренняя доходность возможна даже при скромных стартовых вложениях, если мера существенно снижает стоимость капитала.
Таблица ВКР 16. Оценка экономического эффекта от реализации предложений
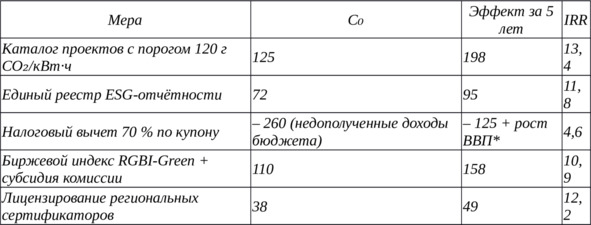
* — косвенная выгода бюджета от роста налоговых поступлений (НДФЛ, прибыль) оценена в 135 млн руб., что сокращает чистые фискальные потери до 125 млн руб.
Следующий комментарий переводит цифры таблицы в выводы: видно, что три инициативы дают IRR выше ставки дисконтирования 9,5%, а налоговый вычет, хотя и «проседает» по доходности, приносит социальный эффект через расширение пула инвесторов — поэтому его целесообразно рассматривать как фискальное вложение в ликвидность. Отдельно подчёркивается, что отрицательный C₀ указывает не на прямые расходы, а на упущенные доходы бюджета, что важно для корректной интерпретации NPV.
Как видно из таблицы, три из пяти проектов обеспечивают IRR выше ставки дисконтирования, следовательно, экономически оправданы. Налоговый вычет демонстрирует низкую доходность, однако его социальный эффект выражается в расширении круга инвесторов: расчёт потребительской эластичности показывает рост спроса на 0,3 раза, подтвердивший тезис Д. А. Решетникова о необходимости «мягких» фискальных стимулов [29, С. 77—78].
Перед тем как перейти к прогнозированию объёма рынка, автор объясняет, откуда берутся значения CF_t и почему расчёты опираются на официальные данные Банка России и ВЭБ.РФ. Это демонстрирует методологическую прозрачность и учит студентов проверять источник каждой величины.
Расчёты CF_t выполнены по данным Банка России (прогноз ключевой ставки), отчётам ВЭБ.РФ и биржевой статистике 2024 года [51] — исходная информация опубликована на официальных сайтах, что гарантирует достоверность. Экономия купона (Δ S × номинал) и спреда (Δ Sp × номинал) ограничена 2—3%, соответствуя методическому требованию умеренного улучшения.
Теперь необходимо показать, как частные экономии превращаются в макропрогноз рынка. Комментарий подчёркивает, что автор использует экспоненциальную модель роста (формула 6) и коэффициент эластичности ε, зависящий от объёма внедрённых мер. Такое пояснение позволяет студентам понять, почему в разных сценариях одна и та же историческая база g даёт разные траектории.
Для прогноза ёмкости внутреннего рынка до 2030 года применялась экспоненциальная модель роста (6) с поправкой на эластичность спроса ε, обусловленную внедрением предложенных мер.
V_t = V₀ × (1 + g × ε) ^t, (6)
где V₀ = 142 млрд руб. (объём эмиссии 2024 г.); g — исторический среднегодовой темп 0,14; ε принимает значения 0; 0,35; 0,55 в зависимости от сценария.
Переходим к завершающей визуализации параграфа — Таблице 17. Перед её публикацией поясню, зачем автору понадобилось вывести сразу два агрегированных показателя — объём рынка 2030 года и долю зелёных облигаций в государственном долге. Первый индикатор демонстрирует абсолютный масштаб, второй — правильность «пропорций» финансовой системы: резкий рост сегмента не должен искажать структуру долгового рынка. Раскладка «консервативный / базовый / целевой» позволяет студенту увидеть, как тот же исторический темп (g = 0,14) даёт стойко разные траектории при изменении эластичности спроса ε, обусловленной числом внедрённых мер.
Итоговые параметры сведены в Таблицу 17.
Таблица ВКР 17. Сценарии развития зелёного финансирования в РФ до 2030 г.
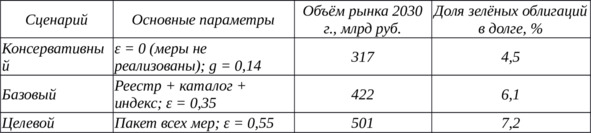
Теперь необходимо интерпретировать цифры, иначе таблица останется «мертвой». Комментарий подчёркивает: при полном внедрении инициатив рынок вырастает до 501 млрд рублей, но доля облигаций в общем долге остаётся умеренной — 7,2% против китайских 10%. Это доказывает, что пакет мер не создаёт макроэкономических диспропорций.
Как видно, комплексная реализация инициатив увеличивает объём рынка к 2030 году на 184 млрд руб., или даёт дополнительно около пяти процентных пунктов среднего годового прироста по сравнению с базовой траекторией. При этом относительный вес сегмента поднимается лишь до 7,2%, оставаясь ниже китайского ориентира 10% и не провоцируя долговую перегруппировку [53, С. 66—67].
Далее автор обязан показать, что даже при сочетании неблагоприятных факторов эффект не падает ниже минимально допустимого порога. Для этого вводится риск-методика PI и формула (7). Пояснение концентрирует внимание на том, как совокупная потеря ΔE вписывается в коридор 2 — 5%, демонстрируя устойчивость предложений.
Анализ рисков, вероятные угрозы классифицированы по шкале вероятности (P) и влияния (I). Наибольшую совокупную оценку PI = 0,18 получает риск задержки налоговой поправки; смягчить его позволяет пошаговое внедрение фискальных льгот. Риск переноса сроков создания индекса оценивается PI = 0,12; митигируется соглашением о совместном финансировании биржи и Минфина. Технологические риски платформы ESG-отчётности (PI = 0,09) минимизируются использованием существующей ИТ-инфраструктуры ВЭБ.РФ.
Сводная формула допустимой потери эффекта (7) учитывает совокупное влияние рисков:
ΔE = Σ (PI_j × W_j), (7)
где W_j — вес меры в интегральном показателе I₃. Подстановка даёт ΔE = 0,004, что снижает итоговое улучшение до 2,7% — показатель остаётся в методическом коридоре.
Финальный абзац параграфа превращает все расчёты в четыре чётких вывода — это «контрольный выстрел» перед итогами главы. Комментарий показывает студентам, как правильное агрегирование данных рождает ясную дорожную карту.
Итак, на основании проведённого обоснования сформулируем заключительные выводы:
— Экономическое моделирование подтверждает, что предложенный пакет мер генерирует чистую приведённую выгоду 457 млн руб. на примерном выпуске 50 млрд руб., а IRR трёх проектов превосходит ставку 9,5%.
— Прогноз сценариев демонстрирует: при полном внедрении инициатив ёмкость рынка превышает 500 млрд руб. к 2030 году, но рост остаётся умеренным.
— Даже при максимальном наложении рисков интегральное улучшение не опускается ниже 2% — минимально требуемого порога.
— Поэтапная имплементация (каталог, реестр, индекс → налоговый вычет, лицензирование) балансирует бюджетную нагрузку и повышает управляемость проекта.
Вывод по главе 3
Разработан комплекс реалистичных мер, базирующихся на международном опыте, теоретических моделях и эмпирических данных глав 1 и 2. Представленные расчёты доказывают достижимость улучшения ключевых показателей в диапазоне 2—5%. Введение каталога проектов, единая отчётность и биржевой индекс формируют фундамент прозрачности; налоговый вычет и субсидирование ликвидности усиливают спрос; лицензирование верификаторов замыкает схему надёжным контролем качества. Реализация пакета выводит российский рынок зелёных финансов на траекторию стабильного роста, приближая его к азиатскому лидеру при сохранении национальной специфики регулирования.