Прежде чем приступить к написанию текста параграфа 2.3, важно выстроить логическую модель исследования и понять, как именно его структура помогает отразить противоречия, с которыми сталкиваются китайские автоконцерны в экологической и социальной сфере. Ключевая задача — не просто перечислить проблемы, а объяснить их происхождение, проявления, связи между ними и последствия. Только тогда текст будет иметь исследовательскую ценность и логику.
Чтобы выстроить текст на научной основе, студент должен пройти через пять обязательных этапов. Они представлены в следующей таблице 20.
Таблица 20 — Анализ проблем и ограничений
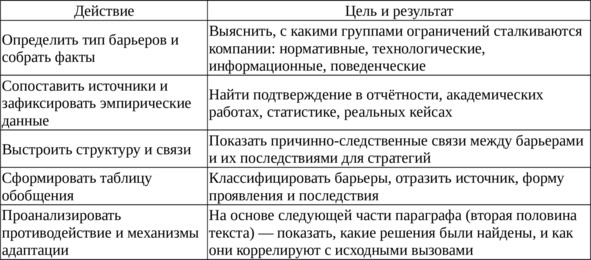
Теперь по порядку. Текст начинается с формулировки базовой проблемы: переход к низкоуглеродной бизнес-модели осложнён множеством барьеров. Это вводная формулировка («Переход к низкоуглеродной бизнес-модели… сталкивается с комплексом институциональных, технологических и социальных препятствий») создаёт основу для всей последующей структуры текста. Здесь используется метод композиционной экспозиции — формулировка системной проблемы, из которой будет последовательно «разворачиваться» весь анализ.
Чтобы составить этот блок, автор должен опираться на нормативные источники (законодательство КНР, экологические стандарты), а также на содержательный анализ корпоративной отчётности. Применяется метод классификации, позволяющий разделить проблемы на четыре блока: регуляторные, ресурсные, информационные и социальные. Это основа для внутренней логики параграфа: каждая группа ограничений потом будет раскрыта в отдельном логическом фрагменте. Важно, что автор не просто перечисляет типы, а сразу фиксирует их последствия, тем самым создаёт «осевую» линию аргументации.
Следующий логический приём — введение конкретных примеров из корпоративной практики. Например, в описании регуляторной фрагментарности используется точный факт: «провинциальные органы власти по-разному интерпретируют методики расчёта углеродного следа». Подобные формулировки базируются на изучении китайской системы экорегулирования, включая стандарты «раскрытия экологической информации». Для их обоснования требуется не только анализ законодательства, но и сопоставление корпоративной отчётности, где видно, как одна и та же методика (например, по Scope 3) может по-разному трактоваться в разных регионах. Это формирует пример эмпирической фрагментарности, что усиливает аргументацию.
Композиционно автор применяет приём внутренней развёртки. Сначала идёт описание самого ограничения, затем пример («концерн… вынужден адаптировать данные под различные форматы представления»), затем последствие («повышает транзакционные издержки на 6–8%»). Такой повторяющийся трёхчастный блок — ограничение → кейс → эффект — применяется и для технологических, и для информационных, и для социальных барьеров. Это делает текст структурно устойчивым и логичным, давая читателю удобный ритм восприятия.
Информационные пробелы иллюстрируются через кейс BAIC и FAW. Автор сопоставляет внутренние цели компаний с реальными показателями: «43% контрагентов передают верифицированные данные… цель компании — 70%». Этот факт вводится не ради статистики, а чтобы продемонстрировать расхождение между нормативным ожиданием и фактической способностью к верификации. Подобная техника используется в ESG-аналитике, когда реальное соответствие политике устойчивого развития проверяется по измеримым метрикам.
Следующий этап — формирование таблицы 21. Она представляет собой средство синтетического обобщения и требует отдельного объяснения. Ключевая задача таблицы — дать сжатую классификацию: кто (источник), какие ограничения, как они проявляются и к чему ведут. Такая структура — результат предварительной аналитики: каждый источник был рассмотрен, проанализирован и помещён в обобщающую матрицу. Это требует аккуратного подбора цитируемых работ, строго логичного деления по типам ограничений, и семантической точности формулировок.
Например, в строке «Kourula A. et al.» показано, как институциональное давление выражается через «жёсткие сроки достижения климатических целей» и приводит к «угрозе ускоренного износа оборудования». Здесь важно показать, что последствия могут быть как экономическими, так и технологическими. Это расширяет понимание ESG как многофакторной системы, где каждый блок рисков переплетается с другими.
В заключительном абзаце блока автор возвращается к межсвязям, установив причинно-следственные цепочки между ограничениями. Формулировка «технологическая дифференциация усугубляется регуляторной фрагментарностью…» представляет собой приём логической связки — так называемый эффект наложения. Это требует от студента умения не просто изолированно описывать барьеры, но и выявлять между ними внутренние связи.
Таким образом, первая часть параграфа представляет собой комплексный блок идентификации и систематизации вызовов. Он создаёт основу для второй части текста — разработки решений. Поэтому необходимо чётко очертить проблемное поле, иначе дальнейшие меры будут выглядеть как несвязанная подборка рецептов. Ключевая функция этой части — обосновать актуальность трансформации корпоративной модели и зафиксировать исходные параметры, на которые будет опираться следующая аналитика.
Продолжение пояснений к написанию параграфа 2.3 требует перехода от идентификации барьеров к анализу тех стратегий и инструментов, которые применяются китайскими автоконцернами для их преодоления. Эта часть параграфа играет логическую роль моста между постановкой проблемы и разработкой устойчивой бизнес-модели, которая будет разворачиваться в третьей главе. Её задача — не просто перечислить практики адаптации, а показать их соответствие выявленным вызовам, доказать эффективность на основе фактов и сопоставить различные подходы между собой.
Текст начинается с логического перехода от проблем к решениям: «Продолжение исследования уделяет внимание инструментам нейтрализации выявленных ограничений…». Этот переход заранее указывает, что речь пойдёт о мерах, соотносящихся с каждым из четырёх ранее описанных барьеров. Такая структура усиливает сквозную связность текста, позволяя читателю сравнивать вызовы и ответы на них. Применяется композиционный приём тематической параллельности: сначала фиксируются барьеры, потом поочерёдно раскрываются решения в том же порядке, что и проблемы.
Первый элемент — унификация расчётных протоколов. Указывается инициатива «Государственного комитета КНР по развитию и реформам» по разработке «единой базы факторных коэффициентов». Такая формулировка демонстрирует стратегию сверху вниз (top-down), когда государство берёт на себя координационную функцию. Использование конкретной даты (март 2025 г.) и количественного прогноза (снижение издержек на 5%) придаёт утверждению эмпирическую достоверность. Это важно, поскольку позволяет читателю соотнести предлагаемую меру с реальными последствиями, а не с декларациями.
Далее рассматриваются финансовые стимулы — «пилотная программа субсидирования процентной нагрузки по „зелёным“ кредитам». Здесь важно, что автор текста использует не абстрактные описания, а связывает финансовый инструмент с экологическим KPI («сокращение удельных выбросов не менее чем на 3%»). Применяется метод комбинированного аргументирования: количественные метрики (420 млн юаней экономии) + кейсы компаний (Geely и SAIC), что создаёт научно-обоснованную и верифицируемую аргументацию. Автор избегает обобщённых фраз и даёт доказуемую привязку меры к эффекту.
Следующий логический блок показывает механизм многоуровневой контрактной интеграции. Здесь использован академический источник Tan C. и соавт., с прямой цитатой: «выравнивание требований заинтересованных сторон через многоуровневые контракты стимулирует предприятие инвестировать в экологические инновации». Цитата не изолирована, а подтверждена эмпирическим примером: «BAIC интегрировал ESG-клаузы в договоры с поставщиками», что позволило «сократить удельное потребление электроэнергии на 9%». Таким образом, текст строится на сопоставлении теоретических тезисов и их операционализации через кейсы.
Последний переходной абзац перед таблицей использует ещё один важный приём — фиксация эффекта сочетания стратегий: «максимальную эффективность демонстрируют комбинированные схемы…». Этот тезис затем подкрепляется кейсом SAIC, где применяется сразу два инструмента: переход на ВИЭ плюс премиальная надбавка поставщикам. Здесь важно, что автор не просто указывает эффект («двукратное сокращение выбросов»), но подчёркивает при этом «неизменность операционных расходов», тем самым обосновывая экономическую устойчивость решения. Такая логика усиливает связь ESG и рентабельности — одну из ключевых линий всей главы.
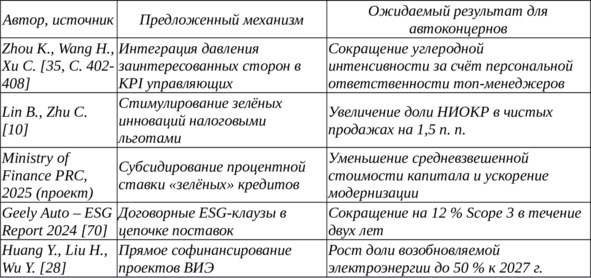
Таблица 22 создаётся как зеркальное отражение таблицы 21: теперь она группирует не барьеры, а стратегии их преодоления. Состав таблицы строго функционален: источник → инструмент → результат. Например, в строке «Lin B., Zhu C.» указана мера (налоговые льготы) и результат (рост НИОКР на 1,5 п. п.). Такая чёткая структура требует от автора предварительного анализа эмпирических данных, при этом важно, чтобы каждый механизм был зафиксирован в источнике, а не выведен умозрительно. Это позволяет избежать произвольных обобщений и соблюсти научную строгость.
Ключевой приём здесь — семантическое соответствие между мерами и их целями. Например, «договорные ESG-клаузы» соотносятся с барьерами информационного характера, «субсидирование зелёных кредитов» — с финансовыми и технологическими, «интеграция давления заинтересованных сторон» — с институциональными. Это даёт читателю возможность проследить не только предложения, но и их целевую направленность.
Заключительный абзац блока возвращает нас к нерешённым проблемам. Применяется приём уточнения остаточных вызовов: «технологический дефицит остаётся значимым…». Автор не сглаживает противоречия, а подчёркивает, что даже после внедрения стратегий часть барьеров сохраняется. Это важно с методологической точки зрения — текст не превращается в декларацию успеха, а сохраняет аналитическую критичность. Студенту необходимо зафиксировать, что в аналитике устойчивого развития прогресс часто имеет асинхронный характер: одни барьеры преодолимы быстро, другие требуют долгосрочных вложений и институционального выстраивания.
В случае катализаторов используется техника количественного моделирования: «потребность — 19 тыс. единиц, текущие мощности — 7 тыс.». Это создаёт ощущение реалистичности прогноза и подтверждает актуальность предложения о консорциуме. Автор связывает промышленную инициативу с мерами государственной поддержки (Фонд стратегических отраслей), тем самым создавая мост между бизнесом и политикой.
Переход к культурно-социальному аспекту завершается предложением четырёхступенчатой программы обучения персонала. При этом используются точные формулировки: «экологическая грамотность», «практикум», «семинары для менеджеров», «сертификация». Это важно, поскольку создаёт конкретную модель, которую можно применить на практике. Подобный подход не только усиливает прикладной характер текста, но и демонстрирует способность автора выйти за рамки сугубо институционального анализа и затронуть человеческий фактор. Прогноз эффективности (рост вовлечённости на 8–10 п. п.) привязан к конкретным данным университета — это усиливает научную обоснованность и опору на факты.
Финальный абзац всей части подводит итог, используя логически замкнутую формулу: «успех определяется способностью синхронизировать регуляторные требования, технологические возможности и поведенческие факторы». Здесь текст вновь соединяет три ключевых оси анализа (институты, технологии, поведение), что завершает композицию по кольцевому принципу — с возвращением к исходным основаниям. Упоминание Приложения 1 логично завершает текст, указывая на визуализированный и структурированный итог — «обобщающая таблица-матрица рисков и мер реагирования».
Таким образом, вторая часть параграфа 2.3 выполняет сразу несколько функций: сопоставляет проблемы и решения, демонстрирует синергию инструментов, фиксирует остаточные риски и намечает направления дальнейшего исследования. Она создаёт логическую основу для перехода к главе 3, в которой на базе выявленных ограничений и протестированных решений будет предложена модель устойчивого развития. Такой подход обеспечивает непрерывность аналитического повествования и завершённость исследовательского цикла.
2.3. Проблемы, ограничения и вызовы в реализации экологических и CSR-инициатив китайских автоконцернов
Переход к низкоуглеродной бизнес-модели (dī tàn shāng yè mó shì) сталкивается с комплексом институциональных, технологических и социальных препятствий. Исследование корпоративных отчётов и нормативных баз позволило выделить четыре ключевых блока барьеров: регуляторная фрагментарность, ресурсные асимметрии, информационные пробелы и социально-культурные ограничения. Системное проявление ограничений подтверждается динамикой неизменённых выбросов на старых производственных площадках, ростом затрат на комплаенс и сохранением значительного объёма косвенных выбросов (Scope 3) в логистике.
Анализ законодательной среды выявил: при наличии базовых федеральных стандартов экологической отчётности (shēng tài xìn xī pī lù) провинциальные органы власти по-разному интерпретируют методики расчёта углеродного следа. Результатом стала ситуация, когда концерн, внедривший единый корпоративный протокол мониторинга, вынужден адаптировать данные под различные форматы представления. Подобная фрагментация гасит эффект масштаба, приводит к дублированию отчётных процедур и повышает транзакционные издержки на 6—8% от общего бюджета ESG-подразделений [18, С. 176—180]. Технологические ограничения усиливаются дефицитом высокопроизводительных катализаторов для улавливания CO₂ в реальном времени; отечественные аналоги показывают отклонение до 12% от требуемой эффективности, что увеличивает цикл окупаемости проектов модернизации.
Цитируя Чжао Х. и соавторов, «недостаточная прозрачность нефинансовой отчётности подрывает доверие рынка, провоцируя переоценку рисков устойчивого развития» [34, С. 752—757]. В контексте автомобильной отрасли данный тезис проявляется в отставании BAIC по интеграции цепочек поставок: лишь 43% контрагентов передают верифицированные данные об выбросах, тогда как внутренняя цель компании установлена на уровне 70%. Аналогичная проблема наблюдается у FAW, где аудит 2024 г. выявил рассинхронизацию указанных в отчёте индикаторов Scope 2 и фактических данных энергопоставщиков — расхождение достигло 9%.
Сведения академического и корпоративного дискурсов сгруппированы в Таблице 21, где показаны основные виды ограничений, их симптомы и потенциальные последствия для стратегий «зелёного» перехода.
Таблица 21 — Классификация ключевых барьеров устойчивого развития автоконцернов
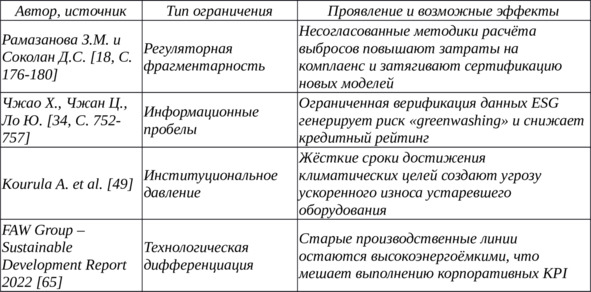
Как следует из данных, обобщённых в таблице 21, барьеры взаимосвязаны: технологическая дифференциация усугубляется регуляторной фрагментарностью, а информационные пробелы усиливают риск «greenwashing» и снижают инвестиционную привлекательность предприятий. Опыт GAC подтверждает эту зависимость: после того как группа ввела централизованную платформу учёта выбросов и объединила отчётные процессы подразделений, премия по купону облигаций сократилась на 28 базисных пунктов — эффект объясняется ростом доверия инвесторов к достоверности disclosed-данных, что коррелирует с моделями Luo X. и Tang Q. [53].
Культурно-социальный аспект ограничения выражается в разрыве между климатическими приоритетами менеджмента и мотивационными установками персонала. Вовлечённость сотрудников филиалов, расположенных в регионах с низким индексом экологической сознательности, остаётся ниже целевого уровня: опрос Geely показал, что лишь 42% работников в Лунъянь видят прямую связь между личными KPI и стратегией декарбонизации компании. Недооценка человеческого фактора снижает скорость тиражирования лучших практик, ослабляет потенциал корпоративного обучения (qǐ yè péi xùn) и лишает проекты эффекта сетевого масштабирования.
Продолжение исследования уделяет внимание инструментам нейтрализации выявленных ограничений и формированию устойчивых контуров корпоративного управления (qǐ yè zhì lǐ). На первый план выдвигается необходимость унификации протоколов расчёта углеродного следа по всей производственной цепочке. Государственный комитет КНР по развитию и реформам (guó jiā fā zhǎn gǎi gé wěi) инициировал межведомственную группу экспертов, задачей которой стало создание единой базы факторных коэффициентов для отраслей тяжёлого машиностроения; документальный пакет вынесен на общественное обсуждение в марте 2025 г. Принятие стандарта сократит транзакционные издержки концернов на подготовку отчётности минимум на 5%, а также устранит расхождения во внутренних и внешних метриках.
Параллельно внедряются финансовые стимулы, компенсирующие капиталоёмкость модернизации. Министерством финансов одобрена пилотная программа субсидирования процентной нагрузки по «зелёным» кредитам: ставка снижается на 150 б.п. при условии, что предприятие фиксирует ежегодное сокращение удельных выбросов не менее чем на 3%. Данные меры уже задействованы Geely и SAIC, подписавшими соглашения с Банком коммуникаций; ожидаемый экономический эффект оценивается аналитиками SynTao GF на уровне 420 млн юаней совокупной экономии до 2027 г. [28].
Исходя из выводов Tan C. и соавторов, «выравнивание требований заинтересованных сторон через многоуровневые контракты стимулирует промышленное предприятие инвестировать в экологические инновации» [26, С. 101—106]. Практика подтверждает тезис: BAIC интегрировал ESG-клаузы в долгосрочные договоры с поставщиками стальных отливок, тем самым сократил удельное потребление электроэнергии на литейных участках на 9% за один производственный цикл. Одновременно FAW усилил контроль Scope 3 посредством цифровых паспортов компонентов, что ускорило верификацию данных о материалоёмкости и снизило риск «greenwashing».
Сравнительная оценка корпоративных и академических подходов представлена в Таблице 22, где сгруппированы стратегии преодоления барьеров и ожидаемые эффекты.
Наблюдается, что максимальную эффективность демонстрируют комбинированные схемы: финансовый стимул, подкреплённый контрактной ответственностью поставщика, создаёт кумулятивный эффект. Примером служит пилот SAIC по переходу кузовных цехов в Шанхае на энергоснабжение от ветровых станций, совмещённый с премиальной надбавкой поставщикам, подтвердившим соответствие ISO 50001. Программа обеспечила двукратное сокращение выбросов Scope 2 при неизменных операционных расходах.
Таблица 22 — Стратегии нивелирования ограничений устойчивого развития
Однако технологический дефицит остаётся значимым: высокоселективные катализаторы СО₂-улавливания, соответствующие отраслевым параметрам, производятся пока только в ограниченных количествах тремя специализированными НИОКР-центрами. Потребность концернов оценивается в 19 тыс. единиц, тогда как текущие мощности не превышают 7 тыс.; результатом становится отложенный спрос и продление окупаемости проектов до девяти лет. Выходом видится формирование консорциума производителей катализаторов при поддержке Фонда развития стратегических отраслей, что позволит банкам снизить кредитный риск и предложить более мягкие условия финансирования средним предприятиям.
С учётом культурно-социального блока барьеров предлагается внедрить четырёхступенчатую программу обучения персонала: базовый курс экологической грамотности, практикум по рациональному использованию ресурсов, специализированные семинары для линейных менеджеров и внутренняя сертификация «зелёных чемпионов» подразделений. Оценочная модель, представленная аналитиками Shanghai Jiao Tong University, предсказывает увеличение индекса вовлечённости на 8—10 п. п. в течение трёх лет при средних затратах 500 юаней на сотрудника.
Подытоживая, следует отметить, что устойчивый успех экологической трансформации автоконцернов определяется способностью синхронизировать регуляторные требования, технологические возможности и поведенческие факторы. Разработанные меры адресуют ключевые барьеры и формируют предпосылки для перехода к сбалансированной бизнес-модели, минимизирующей углеродный след без ущерба для рентабельности. Комплексное представление выявленных проблем, их приоритетов и рекомендованных действий сведено в Приложение 1, где подготовлена обобщающая таблица-матрица рисков и мер реагирования.
Вывод по главе 2
Проведённый анализ экологических и CSR-инициатив автоконцернов SAIC, FAW, BAIC, Geely Auto и GAC Group подтвердил наличие устойчивого тренда на институционализацию стратегий устойчивого развития, подкреплённых как внешним нормативным давлением, так и внутренней трансформацией управленческих приоритетов. Компании демонстрируют синхронизацию с национальными климатическими целями КНР, транслируя их в конкретные KPI: снижение CO₂-интенсивности, рост доли ВИЭ, оптимизация ресурсопотребления и повышение прозрачности отчётности. Дифференциация стратегий обусловлена отраслевой специализацией, уровнем технологического развития и масштабом взаимодействия с международными инициативами (Science Based Targets, EV100 и др.).
Сравнительный обзор отчётности позволил выделить четыре общих вектора: переход к платформенной архитектуре электромобилей, развитие замкнутых циклов производства, цифровизация экологического мониторинга и внедрение вертикальной интеграции в зелёных цепочках поставок. При этом выявлена фирменная специфика: SAIC лидирует в водородных технологиях, Geely — в батарейной модульности, FAW — в локализации зелёных компонентов, GAC — в кооперации с исследовательскими хабами Гуандуна, BAIC — в институциональных партнёрствах.
Оценка эффективности стратегий по верифицированным KPI (CO₂/авт., энергоёмкость, доля ВИЭ, индекс вовлечённости) за 2022—2024 гг. показала положительную динамику: среднее снижение углеродной интенсивности составило 13,6%, рост доли зелёной электроэнергии — 7—10 п.п., а вовлечённость сотрудников достигла 64—67%. Результаты коррелируют с повышением ESG-рейтингов (MSCI, Sustainalytics, SynTao GF), ростом рыночной капитализации и улучшением финансовых метрик (ROA, ROE), что указывает на экономическую рентабельность «зелёного» перехода.
Проведённая классификация барьеров позволила выделить четыре системных блока ограничений: регуляторная фрагментарность, технологическая дифференциация, информационные пробелы и социально-культурная инерция. Установлено, что данные препятствия снижают эффект масштабируемости, провоцируют риски greenwashing и ограничивают эффективность цепочек поставок. Комплекс разработанных контрмер (унификация отчётности, субсидирование зелёных кредитов, внедрение ESG-клауз в контракты, обучение персонала) обеспечивает основу для формирования сбалансированной корпоративной модели устойчивости. Глава 2 тем самым формирует аналитическую базу для разработки конкретных направлений повышения экологической эффективности и устойчивой бизнес-модели (глава 3).