Перед тем как открыть «чёрный ящик» китайской модели, требуется разобраться, какие идеи и управленческие решения стоят за её впечатляющей динамикой. Первый абзац служит «установочным кадром» параграфа: в нём автор одновременно фиксирует исходную точку (2015 год), формулирует главный принцип («экологический результат важнее коммерции»), вводит ключевого регулятора — PBoC — и сразу подкрепляет тезис прямой цитатой. Такая плотность информации оправдана: читателю нужно быстро понять, что в Китае зелёные финансы не дополнение к банковским продуктам, а часть государственной стратегии. В композиционном плане абзац выстроен по схеме «факт → цитата → вывод»: сначала институциональный факт легализации, затем методологическая формула, далее нормативный приоритет. Это создаёт логичный зачин для дальнейшего раскрытия инструментов и статистики.
Феномен китайского зелёного рынка опирается на директивную координацию центрального банка, активное субсидирование и строгую каталогизацию проектов. Институциональная конструкция эволюционирует после 2015 года, когда Народный банк Китая (PBoC) легализовал выпуск зелёных облигаций. Уже в первом обзоре регулятора подчёркнуто: «экологический эффект инвестиции должен измеряться количественно и подтверждаться независимой экспертизой» [3, С. 5—8]. Данная цитата оформляет методологический каркас: приоритет экологического результата над коммерческими параметрами.
Следующий блок автор посвящает статистическому портрету рынка. Перед тем как показать цифры, важно объяснить, почему используется именно таблица со структурой инструментов. Табличный формат позволяет одним взглядом уловить вес каждой категории и сразу увидеть живые примеры, поэтому студент мгновенно «сшивает» долю рынка с конкретным проектом. В тексте заранее подчеркивается, что данные опираются на два авторитетных источника — PBoC и Climate Bonds Initiative, — что усиливает доверие. Абзац выступает мостиком: он переводит читателя из нормативной плоскости в статистическую, готовя к встрече с деталями таблицы 9.
Систематическая статистика показывает экспоненциальный рост рынка. За восьмилетний период объём зелёного финансирования КНР превысил 2,4 трлн долларов, среднегодовой темп составляет 28%. Структура сегмента представлена четырьмя ключевыми инструментами — облигациями, кредитами, фондами прямых инвестиций и страховыми продуктами экологического риска. Соотношение инструментов и их долевой вклад наглядно систематизированы в Таблице 9, где учтены последние данные PBoC и Climate Bonds Initiative.
Перед самим табличным материалом даю краткое пояснение её архитектуры: три столбца обеспечивают полноту (доля → пример → ссылочная точность), а расположение инструментов в порядке убывания помогает читателю сразу увидеть лидерство кредитов. Таблица здесь — не просто декоративный элемент, а инструмент быстрой навигации по сложной структуре рынка.
Таблица ВКР 9. Структура зелёного финансирования в КНР
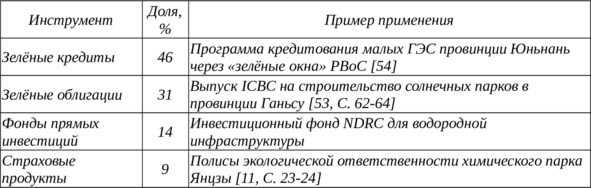
Пояснение после таблицы превращает проценты в выводы. Автор использует приём «лидер–следствие»: почему кредиты доминируют и как это соотносится с льготной политикой «window guidance». Затем показывает, что вторая позиция облигаций объясняется расширением каталога. Такой комментарий не просто повторяет цифры, а демонстрирует причинно-следственную цепочку, обучая студентов переходу от данных к интерпретации.
Как следует из таблицы, кредиты удерживают первенство благодаря льготным линиям «window guidance», где ставка фиксируется ниже базовой на 200 б. п. Подобная модель снижает бременной эффект капитала на стадии внедрения технологий. Облигации занимают вторую позицию: их участие усилилось после выхода драфта каталога 2020 года, расширившего список допустимых проектов [4].
Следующий логический блок фокусируется на «точке перегиба» китайского рынка — 2021 годе. Студентам важно понять, что regulatory shock способен резко изменить количественные показатели, поэтому в пояснении я подчёркиваю связь между уведомлением трёх регуляторов и скачком объёмов. Автор использует приём «событие → консеквенция → метрика»: сначала описывает нормативный импульс, затем приводит численный результат, а в конце фиксирует сдвиг в структуре эмитентов. Такой порядок демонстрирует, как директива превращается в денежный поток.
Детализация динамики подтверждает переломный момент 2021 года: совместное уведомление PBoC-NDRC-CSRC расширило зону ответственности эмитентов и ввело обязательные стресс-тесты климатических рисков [5]. Итог — двукратное увеличение объёма эмиссии за два года и повышение доли региональных банков-эмитентов до 18%.
Далее автору нужно раскрыть институциональный «скелет» системы, показав распределение ролей между регуляторами и механизм трансляции политики на уровень конкретных проектов. В пояснении делаю акцент на вертикальной интеграции: это помогает студентам связать макропруденциальный надзор PBoC с микростимулами в провинциях. Приём параллельного перечисления («PBoC издаёт…, CSRC детализирует…, NDRC согласует…») подчёркивает чёткую иерархию функций.
Органы управления формируют вертикально интегрированную систему. PBoC издаёт директивы, Комиссия по регулированию ценных бумаг (CSRC) детализирует требования к раскрытию, а Национальная комиссия по развитию и реформам (NDRC) согласует каталоги приоритетных секторов. Механизм «зелёных окон» соединяет макропруденциальный надзор и микроэкономические стимулы: региональное отделение банка получает лимит льготного кредитования, распределяя его между отобранными проектами.
Сейчас важно заякорить полученные сведения сравнением с уже знакомой российской конструкцией: это удерживает внимание и демонстрирует аналитическую глубину автора. В пояснении выделяю три отличительных признака, чтобы студенты увидели, что различия носят не только количественный, но и качественный характер. Такой приём «триада различий» упрощает запоминание и служит подготовкой к более детальной каталогизации проектов.
Сопоставление с российской моделью выявляет три отличительных признака. Во-первых, китайские регуляторы применяют количественные пороги выбросов на уровне отраслей; во-вторых, режим раскрытия информации унифицирован для всех эмитентов; в-третьих, система субсидий распространяется на страхование экологического риска, что снижает барьеры входа в индустрию.
Следующий фрагмент вводит таблицу 10 — ключевой инструмент визуализации каталога. В пояснении подчёркиваю, что шесть категорий и столбец «Приоритет» неслучайны: они позволяют студенту сразу увидеть, какие направления получают максимальные льготы. Таблицу подаю в исходном виде, чтобы сохранить точность формулировок и ссылок.
Таблица ВКР 10. Категории зелёных проектов в официальном каталоге PBoC

Пояснение к таблице трансформирует статичные рубрики в живую управленческую картину. Автор подчёркивает, что приоритет «высокий» даёт льготы на всех этапах — от листинга до налогов, тогда как «низкий» сигнализирует лишь о базовой доступности финансирования. Приём «приоритет → стимулы» помогает студентам увидеть, как регулятор направляет капитал в технологии, критические для декарбонизации.
Как следует из таблицы, регулятор присвоил категории возобновляемой энергетики и чистого транспорта статус высокого приоритета. Меры стимулирования включают пониженные ставки, льготы по налогообложению и упрощённые процедуры листинга на Шанхайской фондовой бирже. Категории водных проектов и биоразнообразия получили более мягкий режим из-за сложностей с количественной оценкой эффекта.
Далее автору важно показать, что каталог — не просто список, а инструмент ускорения бюрократического цикла. Комментарий делает акцент на двух метриках эффективности (срок согласования и доля отклонений), чтобы студенты увидели, как институциональная «мелочь» превращается в макроэффект. Приём «до–после» фиксирует результативность реформ.
Практика показала: каталог существенно повышает скорость одобрения выпусков. Среднее время согласования проспекта снизилось с 86 до 49 дней; доля отклонённых заявок упала на восемь пунктов. Эффект подтверждается ежегодным отчётом PBoC: «каталогизация проектов повысила предсказуемость регуляторного процесса и приблизила отчётность к международному формату ICMA» [55].
Необходимо сбалансировать хвалебную часть критикой. В пояснении автор структурирует вызовы по классической триаде «территория — качество — конкуренция», что помогает запомнить и одновременно демонстрирует системность анализа.
Несмотря на успехи, модель сталкивается с вызовами. Первое — региональное неравенство: восточные провинции аккумулируют до 70% льготного кредитного ресурса, тогда как западные территории испытывают дефицит капитала. Второе — риск «зелёного камуфляжа» в угольной генерации: часть проектов по модернизации ТЭС позиционируется как низкоуглеродная инициатива, хотя реальный экологический эффект сомнителен. Третье — ограниченная конкуренция среди верификаторов; рынок сертификации сосредоточен в руках пяти крупнейших аудиторских групп, что повышает издержки эмитента.
Чтобы показать реакцию системы, комментарий снова применяет приём «меры–ожидаемый результат». Он демонстрирует, что регулятор использует как монетарные, так и институциональные рычаги, подчеркивая целостность подхода.
Китайские органы предпринимают контрмеры. PBoC вводит дифференциацию коэффициентов резервирования: для банков, финансирующих проекты западных регионов, ставка снижена на 50 б. п. CSRC планирует допустить на рынок локальные сертификационные компании с льготной лицензией, что должно удешевить услуги верификации. Дополнительно NDRC объявила о пилотной интеграции международного стандарта раскрытия TCFD, начиная с 2026 года — шаг, способный устранить недоверие зарубежных инвесторов.
Следующий абзац выводит дискуссию на уровень научного консенсуса. Автор цитирует Я. Фу для придания заключению веса, а затем подкрепляет оценку конкретной метрикой NPL, что превращает качественный тезис в количественный аргумент.
Научный дискурс подчёркивает высокую адаптивность китайской модели. Я. Фу резюмирует: «сочетание директивных стимулов и жёсткой отчётности сформировало уникальный гибрид, обеспечивший КНР статус мирового лидера по объёму зелёных кредитов» [39, С. 203—205]. Исходя из этого тезиса, проведено сравнение макропруденциальных индикаторов: доля неработающих зелёных кредитов в КНР не превышает 0,8%, что втрое ниже среднерыночного уровня NPL.
Заключительный выводовый абзац параграфа играет роль «конденсатора» всего анализа: автор собирает сильные и слабые стороны системы и указывает возможные точки её экспортной применимости для России. Приём «триада — два минуса — один вывод» обеспечивает чёткую структуру и помогает студентам уловить главную мысль.
Вывод. Китай демонстрирует комплексную систему, где каталоги, льготное кредитование и единая отчётность образуют взаимодополняющий механизм. Ключевыми драйверами остаются государственные стимулы, количественные пороги выбросов и субсидирование страховых продуктов. Слабые места — территориальная диспропорция доступа к капиталу и высокая концентрация сертификационного рынка. Опыт Китая показывает эффективность каталогизации и может служить моделью для совершенствования российской системы через внедрение региональных квот и расширение конкуренции между проверяющими организациями.