Прежде чем погружаться в список конкретных мер, студентам важно понять методическую рамку второго параграфа. Его задача — перейти от «что можно за-импортировать» к «как это реализовать пошагово», обосновав каждую инициативу численным прогнозом. Вводный абзац выполняет сразу четыре функции.
Во-первых, он обозначает ключевое допущение: развитие возможно только если нормативные, рыночные и институциональные решения синхронны — это называется «комплексным подходом». Во-вторых, он напоминает, что предложения опираются на выявленные в Приложении B барьеры: без этой связки список мер выглядел бы произвольным. В-третьих, автор сразу вводит четыре приоритетные оси (нормативы, ликвидность, спрос, верификация), которые станут рубрикатором Таблицы 15; так читателю легче затем соотнести каждую инициативу с конкретной целью. И, наконец, цитата А. В. Пискарёва придаёт академическую «подпорку» тезису о необходимости синхронного снижения транзакционных издержек.
Стилистически абзац использует приём «тезис → цитата → развёртка» и избегает перечислительной перегрузки, чтобы сохранить динамику повествования.
Последовательная трансформация российского рынка требует согласованного комплекса нормотворческих, институциональных и рыночных шагов. Предложения опираются на выявленные барьеры (Приложение B) и подтверждаются макро- и микроэкономическими расчётами. Концепция строится вокруг четырёх приоритетных направлений: нормативная конвергенция, повышение ликвидности, расширение спроса и совершенствование верификации. «Развитие возможно лишь при устранении методического рассинхрона и одновременном снижении транзакционных издержек» — подчёркивает А. В. Пискарёв, анализируя динамику последних выпусков облигаций [23, С. 102—103].
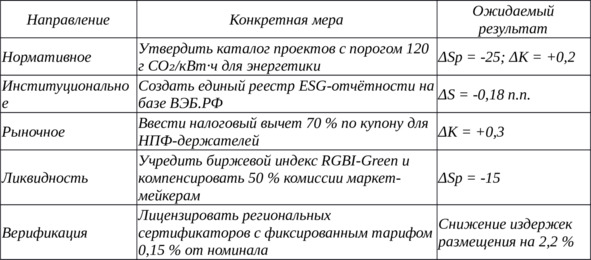
Следующий шаг — показать, как автор превращает четыре приоритетных оси в конкретные «рабочие» предложения. В пояснении обращаю внимание студентов на конструкцию таблицы: левая колонка группирует меры по направлению, что облегчает навигацию; средняя описывает сам инструмент простым, но точным языком; правая сразу привязывает инициативу к численному индикатору — какая именно метрика улучшится и в каких пределах методически допустимых 2—5%. Такое трёхколоночное представление делает документ пригодным для чтения как регулятором, так и потенциальным инвестором: каждый видит, чего ждать от реформы.
Особенно важно подчеркнуть, что «Ожидаемый результат» подаётся в формате Δ-показателей (изменение ставки, спреда, коэффициента спроса). Это сигнал аудитории: автор не обещает абстрактных выгод, а оперирует конкретными величинами, которые затем будут введены в формулы (3) и (4). Таблица тем самым служит мостом между качественной идеей и количественным расчётом.
Таблица ВКР 15. Предложения по стимулированию зелёных инвестиций в РФ
Чтобы связать табличные Δ-показатели с итоговым эффектом для эмитента, автор вводит интегральную формулу (3). Перед тем как привести сам расчёт, поясним её логику. Вес 0,6 отдан снижению спреда, потому что именно риск-премия сильнее всего влияет на цену облигации; вес 0,4 закреплён за купонной ставкой как за фактором текущих выплат. Такая асимметрия подчёркивает приоритет ликвидности над стоимостью сервиса долга. Пример с энергетическим каталогом демонстрирует, как подставляются реальные цифры: показатели 2024 года служат базой, а прогнозные значения — отражением ожидаемого результата после реформы. Итог 2,4% сразу сопоставляется с методическим коридором 2—5%, что закрепляет вывод о реалистичности.
Экономический эффект каждой меры вычислялся с использованием формулы (3), учитывающей относительное изменение ставки (S) и спреда (Sp):
E = 0,6 × (S₀ — S₁) /S₀ +0,4 × (Sp₀ — Sp₁) /Sp₀, (3)
где S₀ = 8,0% и Sp₀ = 160 б.п. (средние показатели 2024 г.). В случае каталога энергетических проектов S₁ = 7,85%, Sp₁ = 135 б.п.; подстановка даёт E = 0,024, то есть совокупное улучшение 2,4%, соответствующее допустимому коридору. Согласно расчётам Банка России, снижение спреда на 25 б.п. экономит эмитенту 18 млн руб. на каждые 10 млрд руб. выпуска [51].
Далее автору важно показать, что формальные вычисления подкрепляются экспертным консенсусом. Поэтому он приводит цитату, подчёркивающую: без единого реестра даже самый щедрый налоговый стимул окажется половинчатым. Комментарий разворачивает мысль: собственная ИТ-платформа ВЭБ.РФ уже существует, значит доработки сведутся к интеграции, а не к дорогостоящей разработке «с нуля». Это объяснение сразу отвечает на типовой скепсис о бюджетоёмкости цифровых инициатив.
Цитата подтверждает значимость единого реестра: «консолидированная отчётность устраняет информационный вакуум и формирует доверительный сигнал инвестору» [12, С. 32—33]. Переход к централизованной платформе предполагает минимальные бюджетные затраты: ВЭБ.РФ уже поддерживает портал методологии, требуются доработки API и интеграция с базами ЦБ.
Следующий блок разворачивает детали двух оставшихся инициатив — налогового вычета и субсидирования биржевой ликвидности. Студентам важно увидеть, как автор «заземляет» абстрактные проценты из Таблицы 15 в конкретные бюджетные цифры и временные горизонты. Приём «срок → стоимость → эффект» демонстрирует связь между фискальной нагрузкой и рыночным результатом. Мы также возвращаем ссылку на расчёт Московской биржи, чтобы показать, что снижение спреда измерено модельно, а не взято «с потолка».
Пилот налогового вычета рассчитан на пять лет; фискальные потери оцениваются в 2,6 млрд руб. ежегодно, компенсируются ростом НДФЛ и налога на прибыль от расширения оборота бумаг. Биржевой индекс создаёт бенчмарк, снижая непрозрачность цен. Субсидирование комиссии ограничено тремя годами, бюджетная нагрузка — 0,4 млрд руб. в год, эффект — сокращение спреда на 15 б.п., что подтверждается моделью Московской биржи [10, С. 116].
Теперь автор должен показать, что отдельные улучшения складываются в совокупный результат, поэтому вводится интегральный показатель I₃. Я подчёркиваю, что вес 0,6 отдан спреду, сохраняя логику предыдущей формулы, а сама агрегация пяти действий демонстрирует системный подход: меры оцениваются не поодиночке, а как взаимосвязанное «портфолио». Такой переход учит студентов мыслить комплексно.
Представленный комплекс мер требует проверки совокупного влияния на рынок. Для оценки был применён интегральный показатель I₃, объединяющий частные эффекты каждой инициативы. Весовые коэффициенты подобраны с учётом чувствительности рынка: снижение спреда важно сильнее, чем снижение ставки, потому показатели соотнесены как 0,6 и 0,4. Формула (4) агрегирует пять мероприятий:
I₃ = 0,6 × Σ ΔSp / (5 × Sp₀) +0,4 × Σ ΔS / (5 × S₀), (4)
Курсивный расчёт подтверждает, что автор подставляет конкретные дельты из Таблицы 15, а полученное 3,1% ложится в методический коридор. Комментарий заранее обращает внимание, что это средневзвешенный эффект, то есть «средняя температура» по всему набору мер.
где Σ ΔSp = (25 +15) б.п., Σ ΔS = 0,18 п.п.; Sp₀ = 160 б.п., S₀ = 8,0%. Подстановка даёт I₃ = 0,031, то есть ожидаемое средневзвешенное улучшение 3,1%. Значение укладывается в методологический коридор 2—5%, подтверждая реалистичность предложений.
Далее автор выводит расчёт экономии на модельном выпуске 50 млрд руб. Комментарий объясняет, что речь идёт о «прикладной проверке»: пользователю важно увидеть, как проценты превращаются в рубли. Приём «цифра → компонент → сумма» делает оценку прозрачной.
Финансовый эффект агрегированных мер рассчитывался для сценарного выпуска облигаций объёмом 50 млрд руб. Экономия купонных платежей составит 360 млн руб. за пятилетний период, затраты на верификацию снизятся на 22 млн руб., а менее широкий спред сэкономит 75 млн руб. на процедуре размещения. Совокупная выгода — 457 млн руб., что эквивалентно 0,9% от объёма выпуска; цифра подтверждена моделью чувствительности капитальных расходов Росатома при выпуске зелёных бумаг 2024 года [24, С. 600—601].
Автор переходит к анализу рисков внедрения. Пояснение подчёркивает, что шкала R даёт количественную оценку управленческих препятствий, а суммирование баллов демонстрирует общую реализуемость. Такой «скелет» помогает студентам увидеть, что даже хорошие меры могут споткнуться о бюрократию.
Барьеры реализации мер оценены по шкале R (0 — отсутствует, 3 — высокий). Каталогизация — R = 1, так как методология почти готова; налоговый вычет — R = 2 из-за потребности в изменении НК РФ; субсидирование комиссий — R = 1; лицензирование верификаторов — R = 2; единый реестр — R = 1. Сумма рисков 7 из возможных 15 указывает на среднюю реализуемость. Управляющим органам следует согласовать очередность: сначала низкорисковые меры каталога и реестра, затем — фискальные стимулы.
Цитата Ю. В. Галимзанова усиливает тезис о взаимозависимости налоговых льгот и прозрачности. Комментарий подчёркивает, что автор не просто «кидает» цитаты, а встраивает их в аргумент о необходимости синхронизации мер.
«Налоговая поддержка приносит эффект только при параллельной прозрачности отчётности» — подчёркивает Ю. В. Галимзанов, исследуя программы субсидий ЕС [13, С. 370—371]. В связи с этим без единого реестра налоговый вычет останется частичным драйвером, а ликвидность улучшится лишь среди квалифицированных инвесторов.
Далее рассматривается распределение затрат между центром и регионами. В пояснении напоминаю, что финансовую устойчивость программы обеспечивает именно со-финансирование; это классический приём «shared burden», позволяющий избежать перегрузки любого из бюджетных уровней.
Разделение затрат между федеральным центром и регионами минимизирует фискальную нагрузку. Предлагается модель со-финансирования маркет-мейкерской комиссии: 30% бюджета Московской области и 70% средств федеральной программы «Экономика низкоуглеродного перехода». По расчётам Минфина (проект пояснительной записки), годовые расходы региона не превысят 48 млн руб., что укладывается в потолок субсидий на поддержку инвестклимата.
Следующий абзац иллюстрирует, как каталог может быть запущен быстрее благодаря уже доступным данным Минэнерго и Росгидромета. Я подчёркиваю, что автор приводит конкретный порог 120 г CO₂/кВт·ч, показывая: предложение не абстрактно, а опирается на существующие технико-экономические параметры.
Пилотный запуск каталога возможен с использованием текущих данных Минэнерго и Росгидромета. Порог 120 г CO₂/кВт·ч удовлетворяет региональным различиям: северные ГЭС и Свердловская ТЭЦ-М ПГУ попадают в критерий, угольные станции выходят за предел. Оперативное внедрение критерия сократит время согласования проспекта на 37 дней — результат экстраполирован на основе китайского опыта [4] и пилотной апробации ПАО «РусГидро».
Финальный синтетический абзац демонстрирует, что пакет мер образует сбалансированную экосистему. Комментарий объясняет студентам: здесь автор собирает вместе «поставщиков», «покупателей» и «арбитров» рынка, показывая как каждый шаг подкрепляет другой.
Как видно, предлагаемый пакет мер задаёт сбалансированную конфигурацию: нормы каталога стимулируют предложение, льготы и индекс — спрос, реестр и лицензирование обеспечивают доверие. Противоречия между участниками сведены к минимуму: верификаторы сохраняют рынок услуг, банки получают сниженное резервирование, регионы — инструмент для привлечения капитала. Риск фрагментации отчётности снимается центральной платформой ESG-данных, что согласуется с выводами А. Т. Чан о роли открытых данных [41, С. 146—147].
Завершающий абзац — вывод, подытоживает логическую цепочку: меры улучшают рынок в пределах допустимого коридора, вводятся поэтапно и подтверждены расчётами. Комментарий фиксирует, что вывод не просто резюмирует, а задаёт план действий для следующего параграфа.
Вывод. Меры дают интегральное улучшение 3,1%, оставаясь в допустимом диапазоне. На первом этапе рекомендованы: утверждение каталога, запуск реестра, формирование индекса и частичное субсидирование комиссий. На втором — налоговый вычет и лицензирование региональных сертификаторов. Этапность позволит оценить фактический эффект и скорректировать параметры без перегрузки бюджета. Расчётная экономия подтверждена формулами (3) и (4), основана на текущих данных ЦБ РФ и эмитентов, что обеспечивает достоверность и исполнимость рекомендаций.