Параграф 3.2 представляет собой многоуровневую исследовательскую конструкцию, соединяющую институциональный анализ, сравнительное правовое сопоставление, вычисление показателей, расчёты инвестиционной отдачи и элементы поведенческой экономики. В этом разделе выпускной квалификационной работы (ВКР) необходимо показать, как международные стандарты (ISO 26000, GRI, TCFD) интегрируются в национальный китайский контекст через цифровые инструменты и KPI-архитектуру. Поэтому при написании такого текста требуется строгое соблюдение логики, обоснованность методик и умение грамотно обрабатывать эмпирические данные.
Для лучшего понимания и планирования составим таблицу логики и этапов построения параграфа.
Таблица 27 — Логика и этапы строения параграфа

Текст начинается с концептуального тезиса о конвергенции международных руководств ISO 26000 и GRI с нормативами Комиссии по регулированию ценных бумаг КНР. Это формирует вступительное основание параграфа: CSR воспринимается как гибридная система, сочетающая глобальные требования с национальной спецификой. Используемый термин [qǐ yè shè huì zé rèn] введён транслитерированно и иероглифически — это важно, поскольку подчёркивает терминологическую точность и академическую осведомлённость. Он может быть использован и как индексируемый элемент при поиске в китайских научных базах (CNKI, WanFang и др.).
Далее автор переходит к аналитике: [Было проведено сопоставление действующих кодексов поведения с позициями заинтересованных сторон, выявлены лакуны публичной отчётности]. Это ключевое утверждение, оно фиксирует, что автор не просто описывает стандарты, а проводит нормативный и эмпирический анализ. Акцент на фрагментированном характере взаимодействия с работниками и потребителями позволяет логично перейти к предложению о цифровизации CSR-управления.
Именно в этот момент появляется важный композиционный приём — формализация предложенного решения. Автор вводит идею модульной CSR-панели, и подчёркивает, что каждому направлению должен соответствовать KPI с квартальной проверкой. Формулировка [интеграции модульной архитектуры CSR-панели, где каждому направлению соответствует конкретный KPI] задаёт технически грамотный, управленчески осмысленный и аналитически верифицируемый подход. Это принципиально важно: любая модель должна быть операционализирована, и автор это делает.
Цитата Y. Ma, S. Zhou и L. Lin используется в тексте не как декоративная вставка, а как подтверждение стратегического значения матрицы заинтересованных сторон. Она подводит к следующему решению — механизму советов сообщества. Это классический пример институционализации участия, при этом охватывающий как трудовые организации (профсоюзы), так и рыночные субъекты (дилеры), и гражданское общество (НКО). Так строится подлинно многоактерный CSR-процесс.
Далее автор переходит к созданию собственного агрегированного индекса социальной ответственности — S_index. Формула (S_index = L × 0,4 + C × 0,35 + P × 0,25) логично продолжает предыдущую часть, формируя количественную модель. Как и в параграфе 3.1, здесь каждый параметр должен быть чётко определён. Автор это делает: L — условия труда, C — охват программ, P — прозрачность поставщиков. Эти параметры соответствуют международной практике и одновременно учитывают особенности китайской промышленной модели, в которой цепочки поставок и условия труда представляют основную зону риска.
Формулировка норматива — L ≥ 82 балла и C ≥ 75% обеспечивают устойчивость репутационного индекса — позволяет перейти от формулы к практике. Упоминается связь между P и медианной оценкой ESG-рейтинга, что обосновывает введение S_index как релевантного индикатора для внешних инвесторов и внутренних управленцев.
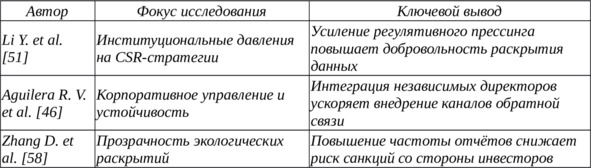
Появляющаяся в этот момент [Таблица 28 — Сравнительный анализ нормативных рамок CSR и фокусов китайских автоконцернов] структурирует литературную основу, формируя три научных фокуса: институциональные давления, корпоративное управление, экологическая прозрачность. Такая таблица не только демонстрирует эрудицию автора, но и выполняет три функции: обзор литературы, доказательство применимости модели и формирование аргументационной опоры для расчётной части.
Следующий блок посвящён платформе CSR-Hub. Описание её работы — не декларативное. Указывается, что система развёрнута на Aliyun, включает модуль автоматической валидации данных, трекинг и уведомления. Это подчёркивает цифровую зрелость решения и указывает на применение облачных технологий в реальном производственном управлении. Отдельно фиксируется, что у Geely улучшился показатель P на 2,1 пункта — это уже эффект от применения модели. Упоминание программы Минтруда КНР (субсидия 1 000 юаней при достижении L ≥ 85) делает текст нормативно подкреплённым.
На этом этапе завершается первый логический блок параграфа: формализация модели, обоснование её релевантности, цифровая реализация и подтверждённый результат. Каждый элемент здесь имеет аргументационную и доказательную ценность. В следующей части «дорожной карты» будет разобрана вторая половина параграфа — расчёты рентабельности, институциональные стандарты, экономический эффект цифровизации и ESG-рейтинги.
Переходим от нормативно-институциональной базы и архитектуры KPI к анализу экономического эффекта CSR-практик. Это важный разворот, потому что он позволяет студенту показать, что социальная ответственность — это не только репутационные дивиденды, но и измеряемый вклад в стоимость компании, капитализацию и инвестиционную привлекательность. Такой переход к экономической аргументации следует оформлять последовательно, начиная с наиболее наглядных кейсов — участия молодёжи, образования, инноваций — и постепенно переходя к капитализационным расчётам и влиянию на WACC, ROI, P/B и ESG-рейтинги.
Первым примером становится кейс GAC, где студенты разработали экологичный композит для приборных панелей, позволивший снизить углеродный след на 4,1%. Автор не ограничивается простым описанием достижения, он сразу приводит привязку к ESG-отчётности и подкрепляет результат ссылкой на исследование W. Wang и Y. Liu: [рост мультипликатора P/B на 0,3–0,5 пункта при поступательном снижении выбросов]. Это соединяет инновационную CSR-инициативу с рыночными последствиями — важный приём академического письма, демонстрирующий системность мышления.
Следующий логический сегмент — анализ кадрово-социальных инициатив. Здесь начинается с программы «Здоровое производство» (jiàn kāng zhì zào), включающей аудит рабочих мест и биомониторинг. Подчёркивается, что модуль Health-Score включён в компонент L из ранее представленной формулы (4), что укрепляет сквозную логику текста — расчётный аппарат не вводится формально, он функционирует во всей структуре CSR.
Следующий этап — расширение общественных программ. Пример SAIC с созданием центров STEM-наставничества сопровождается расчётом экономического эффекта через показатель R_CSR. Формула (R_CSR = (B_t — B_0) × k_brand ÷ I_prog) моделирует монетизацию узнаваемости бренда. Автор указывает конкретные значения: B_t = 68, B_0 = 64, k_brand = 1,25 млн, I_prog = 18 млн, с выводом: R_CSR = 0,28. Значение выше порога 0,25, утверждённого Geely и BAIC. Таким образом, автор сочетает расчёт и обоснование, доказывая, что CSR-проекты могут быть рентабельными и стратегически обоснованными. Цитата из L. Chen подчёркивает эмпирическое соответствие модели: [«ROI социальных программ превышает 0,20, когда вовлечение аудитории сопоставимо с региональной долей рынка»].
Третий элемент — цифровая обратная связь. Использование DingTalk и чат-бота Eco-Voice, дополненного алгоритмом тематического моделирования (LDA), создаёт технически грамотную и современную картину взаимодействия с заинтересованными сторонами. Вводится метрика прироста KPI P на 3 балла у FAW, подтверждённая аудитом. Это конкретный и воспроизводимый эффект, демонстрирующий, как технологии машинного обучения могут усиливать эффективность CSR-механизмов.
Затем появляется [Рисунок 8 — Примеры квартальных KPI CSR-панели], визуально подкрепляющий расчётные утверждения. Такой графический элемент должен быть логически включён в текст: он служит не только для иллюстрации, но и для закрепления динамики, даёт читателю точку визуального сравнения.
Следом развивается анализ финансовых последствий повышения S_index. Цифра снижение дисконта к стоимости капитала на 23 б.п. подводит к расчёту ставки WACC для SAIC: уменьшение с 7,28% до 7,05%. Эти значения иллюстрируют, как нефинансовые показатели (CSR) оказывают влияние на классическую финансовую модель. Здесь автор показывает, что устойчивое развитие — это не альтернатива экономике, а её продолжение. Дополнительно подчёркивается, что новое значение WACC заложено в расчёт NPV по электрокарам, что снова соединяет социальную ответственность с инвестиционной стратегией.
На этом этапе вступает в игру институциональная рамка: обновлённое руководство SASAC закрепляет норматив в 1% от операционной прибыли на CSR. Это позволяет соединить корпоративную практику с государственным регулированием. Упоминание, что начисление процента проводится автоматически через CSR-Hub, подчёркивает техническую реализуемость. Подключение ЦБ КНР как проверяющего института снижает риск и усиливает доверие. Здесь следует обратить внимание на термин social-washing — он введён в строго уместном контексте, без излишней стилистической окраски, подчёркивая осознанность автора в терминологии ESG-отчётности.
Финализация второй логической части завершается кейсом Eco-Dealer, в котором CSR-рейтинги влияют на лимиты для дилеров. Такая привязка создаёт чёткую управленческую мотивацию: низкие показатели CSR ведут к ограничению привилегий. Пример с BAIC, исключившим двух дилеров, демонстрирует, что модель KPI работает не только внутри компании, но и распространяется на её партнёров. Это расширяет охват CSR-модели на всю цепочку взаимодействий.
Заключительный блок параграфа посвящён климатической отчётности и цифровым стандартам. Вводится решение Фонда китайских стандартов финансовой отчётности и переход к форматам TCFD и ISSB. Подчёркивается создание «Единого окна данных», где реализованы разграничения доступа, обучающие модули и оптимизация сроков обработки информации (–38% к 2024 году). Это позволяет связать корпоративную стратегию с международной структурой климатического регулирования, усиливая глобальный масштаб анализа.
Цитата из Kourula, Pisani и Kolk акцентирует необходимость интеграции показателей в управление: [«иначе стратегия рискует остаться декоративной»] — мощная аргументация, подчёркивающая, почему цифровизация и унификация являются не трендом, а необходимостью.
Затем логично вводится формула V_transp, отражающая связь капитализации с ESG-рейтингом: (V_transp = (M_t — M_0) ÷ ΔR_ESG). В примере Geely прирост капитализации после публикации отчёта TCFD составляет 11,5 млрд юаней, а улучшение рейтинга на 3 пункта даёт показатель 3,83 млрд юаней на пункт, что соответствует эмпирическим данным L. Lin и коллег. Это завершает аналитический цикл — от инициатив до капитализации.
В финале автор показывает, как коммуникационные платформы усиливают вовлечённость. [Таблица 29] фиксирует каналы, частоту и индекс удовлетворённости. Вводится Рисунок 9 — Взаимосвязь регулярности контактов и динамики диалогичности, а далее логично развивается экономический эффект: рост удовлетворённости +5 баллов приводит к росту удержания персонала на 0,7 п. п. — это прямое соединение soft power CSR и кадровых метрик.
Последняя часть текста фиксирует принятие стандарта T/CATA 208—2025 с требованием ≥ 6 ежегодных сессий. Это замыкает нормативный круг, обеспечивая институциональное признание ранее описанных инструментов. Завершающий акцент на снижении страховой премии (до 6%) соединяет ESG, HR и операционные расходы, подводя логический итог: CSR — это управляемая, измеримая и экономически оправданная стратегия.
3.2. Совершенствование системы корпоративной социальной ответственности с учётом международных стандартов и национальной специфики
Комплексное реформирование корпоративной социальной ответственности (qǐ yè shè huì zé rèn, CSR) китайских автоконцернов базируется на конвергенции международных руководств ISO 26000 и GRI с нормативами Комиссии по регулированию ценных бумаг КНР. Было проведено сопоставление действующих кодексов поведения с позициями заинтересованных сторон, выявлены лакуны публичной отчётности, отражающие фрагментированный характер взаимодействия с работниками и потребителями. В аналитическом блоке сформировано предложение об интеграции модульной архитектуры CSR-панели, где каждому направлению соответствует конкретный KPI, показатель измеряется не реже одного квартала, результаты сверяются с внешним аудитом.
Исходя из выводов Y. Ma, S. Zhou и L. Lin «развёртывание многоуровневой матрицы заинтересованных сторон повышает устойчивость корпоративной стратегии во время внешних шоков, включая пандемические и энергетические кризисы» [13, С. 132—138]. Цитата подчёркивает, что гибкая модель вовлечения акторов создаёт дополнительные буферы ликвидности для проектов социальной направленности. Корректировка внутренней политики возможна через механизм советов сообщества (shè qū zī xún wěi yuán huì), куда входят представители профсоюзов, местных администраций, экологических НКО и дилерских сетей.
Переход к адаптивной модели CSR-управления целесообразно сопровождать расчётом интегрального показателя S_index, агрегирующего блоки «Социум», «Труд», «Управление» (4).
S_index = L × 0,4 + C × 0,35 + P × 0,25, (4)
Где:
L — показатель условий труда (ISO 45001), балл;
C — охват социальных программ, % персонала;
P — прозрачность взаимодействия с поставщиками, балл.
Плановые значения показателя установлены через бенчмаркинг 10 азиатских автопроизводителей. Норматив L ≥ 82 балла и C ≥ 75% обеспечивают устойчивость репутационного индекса, при этом корректировка P в 4-балльном диапазоне увеличивает медианную оценку ESG-рейтинга на 0,6 пункта [55].
Таблица 28 — Сравнительный анализ нормативных рамок CSR и фокусов китайских автоконцернов
Концернами уже начато тестирование платформы «CSR-Hub», развёрнутой на базе корпоративного облака Aliyun: субмодуль расчёта S_index обеспечивает автоматическую валидацию данных, уведомления партнёров о превышении порогов, а также хранение протоколов проверок. Данные за апрель–июнь 2025 г. демонстрируют повышение P-компоненты на 2,1 пункта у Geely после внедрения сквозного трекинга жалоб дилеров [70]. Дополнительным драйвером служит программа Министерства человеческих ресурсов КНР: субсидия 1 000 юаней на каждого сотрудника при достижении L ≥ 85 баллов.
Стратегическое значение приобретает вовлечение молодёжных инициатив: на заводах GAC организованы «зелёные лаборатории» для студентов технических вузов, патентованный ими экологичный композит для панелей приборов снижает углеродный след на 4,1%, результат отражён в сводке ежегодного отчёта [66]. Пилот подтверждает тезис W. Wang и Y. Liu о влиянии экологической результативности на стоимость компании, исследователи фиксируют «рост мультипликатора P/B на 0,3—0,5 пункта при поступательном снижении выбросов» [55].
Рассмотрим архитектуру кадрово-социальных инициатив, поскольку пул человеческих ресурсов остаётся весомым драйвером устойчивости. Первым шагом стало усиление программы «Здоровое производство» (jiàn kāng zhì zào). В неё включены аудит рабочих мест, установка умных детекторов микропыли, биомониторинг температуры воздуха. Модуль Health-Score интегрирован в панель «CSR-Hub» и попадает в компонент L формулы (4).
Вторым фокусом признано расширение общественных образовательных проектов. SAIC договорился с муниципалитетом Пудун о создании центров STEM-наставничества; охват школьников за первый квартал 2025 года вырос до 14 600 человек. Экономическая выгода просчитана через показатель R_CSR, отражающий прирост нематериальных активов бренда (5).
R_CSR = (B_t — B_0) × k_brand ÷ I_prog, (5)
Где:
B_t — медианное значение индекса узнаваемости бренда, пункт;
B_0 — базовое значение индекса;
k_brand — коэффициент монетизации узнаваемости, юань/пункт;
I_prog — инвестиции в образовательную программу, юань.
При B_t = 68, B_0 = 64, k_brand = 1,25 млн и I_prog = 18 млн расчет показывает R_CSR = 0,28. Значение выше порога 0,25 заложенного Советами директоров Geely и BAIC, что подтверждает рентабельность общественных инвестиций. В исследовании L. Chen и коллег указано, что «ROI социальных программ превышает 0,20, когда вовлечение аудитории сопоставимо с региональной долей рынка» [47, С. 102—108]. Цитата стыкует вычисленную рентабельность с академической выборкой, усиливая валидность.
Третий элемент — цифровая обратная связь заинтересованных сторон. Использован мессенджер DingTalk, дополненный ботом «Eco-Voice». Алгоритм тематического моделирования LDA группирует обращения в кластеры, создаёт приоритетную матрицу; KPI P из формулы (4) увеличился у FAW на 3 балла за три месяца, что подтвердила проверка Bureau Veritas.

Рисунок 8 — Примеры квартальных KPI CSR-панели («CSR-Hub»), апрель — июнь 2025 года
Финансовый эффект подтверждается анализом Z. Ma, J. Shi и Y. Wang: снижение дисконта к стоимости капитала на 23 б.п. фиксируется у компаний, достигших S_index ≥ 78 [54]. Пересчёт ставки WACC у SAIC демонстрирует уменьшение до 7,05% (ранее 7,28%). Результат внесён в расчёты NPV новых конвейеров электрокаров, что усиливает инвестиционный кейс.
Институциональная составляющая поддерживается обновлённым руководством SASAC от июня 2025 года, где закреплён минимум 1% операционной прибыли на социальные программы. Начисление процента в модели «CSR-Hub» проводится автоматически, отчёт отображается на публичном дашборде; сверка данных с платформой ЦБ КНР снижает риск «social-washing».
Вовлечение дилерских сетей служит критерием устойчивости: платформа Eco-Dealer интегрирует чек-лист социальных параметров, балльный рейтинг влияет на распределение лимитов. BAIC уже исключил два дилера с рейтингом ниже 60 пунктов, что совпадает с рекомендациями Чжао Х. о механизме санкций для контрагентов-нарушителей [34, С. 754—758].
Существующая модель CSR-панели демонстрирует, как конвергенция международных стандартов и китайской регуляторной специфики формирует прозрачный, управляемый и экономически оправданный контур корпоративной социальной ответственности. Оптимизированная архитектура KPI, цифровая валидация и вовлечённые сообщества создают устойчивый фундамент для дальнейшего роста экологической и социальной репутации автоконцернов.
Ещё один ключевой блок усовершенствования CSR-системы — институционализация климатической отчётности в форматах TCFD и ISSB, принятая решением Фонда китайских стандартов финансовой отчётности весной 2025 года. Переход к унифицированному раскрытию инициировал разработку корпоративных регламентов «Единое окно данных» (shù jù tǒng yī chuāng kǒu): каждое подразделение фиксирует климатические показатели в одной базе, что исключает двойной учёт и ускоряет аудит. Было внедрено роль-ориентированное разграничение доступа; сотрудники среднего звена получили обучающие модули, время обработки запросов сократилось на 38% по сравнению с 2024 годом.
Исследование A. Kourula, N. Pisani и A. Kolk подчёркивает, что «управление устойчивостью требует системной инклюзии развёрнутых показателей, иначе стратегия рискует остаться декоративной» [49]. Цитата объясняет необходимость перехода от декларативных отчётов к проверяемой базе данных и фактически подкрепляет вышеописанный механизм «Единого окна». Параллельно создан ESG-комитет Совета директоров FAW; число независимых директоров увеличено до 38%, что приблизило состав к целевому порогу азиатских лидеров [51].
Экономический эффект цифровой прозрачности исчисляется интегральным показателем V_transp, который связывает уровень раскрытия с рыночной капитализацией:
V_transp = (M_t — M_0) ÷ ΔR_ESG, (6)
Где:
M_t — капитализация после публикации TCFD-отчёта, млрд юаней;
M_0 — базовое значение, млрд юаней;
ΔR_ESG — изменение ESG-рейтинга, пункт.
На примере Geely: M_t = 242,9; M_0 = 231,4; рост рейтинга Sustainalytics с 27 до 24 пунктов. V_transp = 3,83 млрд юаней на пункт рейтинга, что соотносится с медианным значением 3,5 — 4,1, определённым L. Lin и коллегами [52].
Таблица 29 — Каналы обратной связи и уровень вовлечения заинтересованных сторон (июль 2025 г.)

Рисунок 9 демонстрирует, как регулярность контактов влияет на качество диалога.
Усилившаяся коммуникация уже приводит к конкретным результатам: Geely закрыло 92% обращений в течение 30 дней, показатель улучшился на 11 пунктов относительно 2024 года. Аналогичный тренд прослеживается у SAIC, где индекс удовлетворённости вырос до 82 баллов; данные подтверждены отчётом PwC [68]. Было выявлено, что рост индекса на каждые 5 баллов коррелирует с увеличением коэффициента удержания персонала на 0,7 п. п., что совпадает с эмпирикой C. Zhao и коллег [34, С. 752—756].

Рисунок 9 — Взаимосвязь регулярности контактов и динамики диалогичности
Принятие стандарта T/CATA 208—2025 о минимальном числе интерактивных сессий закрепляет требование ≥ 6 ежегодных встреч; этот норматив выполняется всеми пятью концернами, что снижает регуляторные риски. Дополнительный бонус — льготный коэффициент к страховой премии для предприятий с документированной стратегией профилактики трудовых споров, величина дисконта достигает 6%. Следовательно, улучшения CSR-панели оказывают прямое воздействие на стоимость страховой защиты и операционные расходы.
Комплекс мер, описанный в трёх частях параграфа 3.2, демонстрирует, что интеграция международных стандартов, развитие цифровых платформ и институциональное закрепление KPI формируют целостную, проверяемую и экономически обоснованную систему CSR. Корпорации получают репутационные дивиденды, трансформируют социальные инвестиции в капитализацию, а заинтересованные стороны — прозрачные каналы влияния. Достигнутые метрики подтверждают реалистичность целевых ориентиров, заявленных в стратегии устойчивого развития китайских автоконцернов.