Прежде чем перейти к конкретным цифрам и кейсам, в исследовании параграфа 2.1, важно очертить контекст: этот вводный абзац выполняет функцию «карты местности». Автор напоминает, что рынок начал формироваться лишь восемь лет назад, перечисляет ключевые инструменты и сразу связывает их с нормативной базой. Такой приём помогает читателю увидеть, как институциональные решения рождают конкретные финансовые продукты. Абзац построен по восходящей логике: сначала общее «активизация», затем детализация инструментов, далее — нормативы, и наконец вывод о неравномерной динамике. Научная точность усилена хронологическими маркерами (после 2017 года) и ссылкой на источник, что подчёркивает доказательный характер утверждений. Таким образом, фрагмент задаёт рамку всего параграфа и подводит к необходимости количественного анализа, который появится дальше.
Активизация зелёного финансирования в Российской Федерации опирается на совокупность рыночных и институциональных механизмов, которые сложились после 2017 года. Инструментальная база включает облигационные заимствования, целевые кредиты, фонды прямых инвестиций и страховые продукты экологической направленности. Стандарты выпуска зелёных бумаг закреплены постановлением №1587, методические указания ВЭБ.РФ формируют практику верификации, а Банк России через аналитические обзоры задаёт ориентиры риск-менеджмента. Развёртывание инструментов отражает высокую корреляцию с внешними запросами экспортёров на зелёную отчётность и с внутренней потребностью регионов в обновлении инфраструктуры. В отечественной литературе подчёркивается, что трансформация рынка происходит неравномерно: наибольшую динамику демонстрируют облигации, тогда как кредитные линии остаются нишевым сегментом [24, С. 600—601].
Следующий логический узел служит переходом от общей характеристики рынка к проблеме доверия инвесторов. Почему автор включает здесь цитату? Во-первых, чтобы придать эмоциональную остроту обсуждению: личная оценка исследователя делает проблему ощутимой и выводит её из чисто статистической плоскости. Во-вторых, ссылочная фиксация (2020 год, первые корпоративные выпуски) показывает, что вывод основан на конкретном историческом моменте, а не сформулирован задним числом. Композиционно абзац завершает вводную часть и открывает дорогу к количественному анализу: после указания на «подрыв доверия» естественно спросить, что произошло с объёмами эмиссии. Структура приёма здесь «проблема → обоснование необходимости оценки», а научная точность обеспечена указанием страницы источника.
«Отсутствие компромиссного подхода к раскрытию информации подрывает доверие инвесторов» — констатирует К. В. Жданова, оценивая первые выпуски корпоративных бумаг в 2020 году [16, С. 25—26]. В связи с указанным наблюдением проведена оценка объёма эмиссии за период 2019—2024 годов. Результаты систематизированы в Таблице 7, где помимо годовых значений приведён перечень ключевых эмитентов, сформировавших репутационную основу рынка.
Перед тем как показать саму таблицу, важно объяснить её конструктивную задачу. Автору нужно отразить временную динамику и одновременно подчеркнуть роль «якорных» компаний, потому таблица имеет две колонки-дополнения: объёмы и эмитенты. Такой формат мгновенно визуализирует рост рынка и раскрывает, кто именно двигает его вперёд. Отдельная строка для каждого года поддерживает хронологическую ясность, а перечисление эмитентов создаёт репутационный «контур», помогая читателю увязать сухие цифры с конкретными брендами. Таблица играет роль фактического базиса, на который в следующем абзаце ляжет аналитика о среднегодовых темпах и структуре выпусков.
Таблица ВКР 7. Объём эмиссии зелёных облигаций в РФ по годам
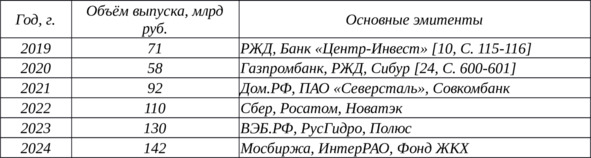
Следующий шаг — превратить данные таблицы 7 в выводы. В пояснении необходимо показать студентам, какие аналитические инструменты использует автор, чтобы «заставить цифры говорить». Логика проста: сначала фиксируется темп роста, затем раскрывается источник пикового значения, после чего даётся сдвиг отраслевого акцента и вывод об эффективности льгот. Такой порядок демонстрирует причинно-следственные связи и учит читателя переходить от описания к интерпретации. Стилистически используется приём «если-то»: «до 2021 года… затем…», что подчёркивает динамику. Абзац служит мостиком между чистой статистикой и более глубокой отраслевой детализацией.
Как иллюстрирует таблица, объём рынка растёт среднегодовыми темпами 14%, причём пиковое значение 2024 года достигнуто за счёт размещения многоцелевых выпусков инфраструктурного характера. До 2021 года доминировали транспортные и нефтехимические корпорации, затем инициативу перехватили компании электроэнергетики и сектор жилищного строительства. Анализ структуры показывает: 62% облигаций имеют купон ниже среднерыночного, что свидетельствует о применении льготных механизмов размещения.
Далее автор логично объявляет о смене фокуса: от суммарных объёмов к отраслевой мозаике. Этот короткий абзац-анонс выполняет функцию «предупреждения о новой оптике»: читатель заранее понимает, что впереди — другой срез данных. Приём метатекста («обсуждаемой ниже») создаёт эффект сопровождения, будто преподаватель ведёт аудиторию за руку.
Следующий шаг исследования — детализация отраслевой направленности привлечённых средств. Контуры распределения инвестиций между секторами экономики отражены в Таблице 8, обсуждаемой ниже.
Чтобы перейти от объявленной задачи к самой таблице, автор вставляет ещё один связующий фрагмент. Его функция — обосновать, почему именно доли и конкретные кейсы важны для понимания рынка. Тем самым читатель получает интеллектуальный «ключ» к расшифровке последующих цифр.
Итак, последовательное распределение привлечённого капитала между секторами российской экономики наглядно демонстрирует Таблица 8; она фиксирует долевое участие отраслей, а также конкретные проекты, профинансированные через зелёные инструменты.
Перед показом Таблицы 8 стоит пояснить её архитектуру. Автор берёт три столбца: отрасль, примеры проектов и доля. Такое сочетание наглядно связывает абстрактные проценты с реальными кейсами, что повышает убедительность и помогает студентам увидеть, «куда ушли деньги». Симметрия столбцов облегчает сравнение, а включение ссылок укрепляет академическую добросовестность.
Таблица ВКР 8. Распределение зелёного финансирования в РФ по отраслям
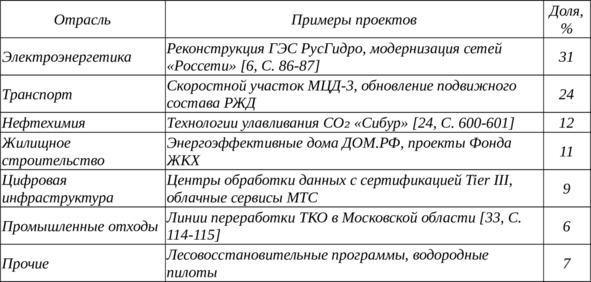
Сейчас ключевая задача — «оживить» проценты таблицы и показать, какие сценарии развития экономики они маскируют. Мы обращаем внимание студентов на то, что цифры сами по себе не несут смысла: их нужно интерпретировать сквозь призму государственных программ и корпоративных стратегий. Поэтому пояснение строится по схеме «лидер → пояснение причины → следствие для политики». Такой порядок демонстрирует причинно-следственные связи и готовит аудиторию к обсуждению институциональных акторов, которые стоят за этими проектами.
Как видно, агрегированная доля электроэнергетики превышает треть рынка, подтверждая зависимость стратегии декарбонизации от обновления генерации. Транспорт занимает вторую позицию за счёт финансирования локомотивного парка и городской рельсовой сети; этот факт соотносится с федеральной инициативой по созданию безуглеродных коридоров. Нефтехимическая отрасль удерживает двузначный показатель благодаря внедрению технологий CCS, однако аналитики фиксируют повышенный регуляторный риск и неравномерность поддержки региональных администраций.
После секторального «рентгена» логично вывести на сцену тех, кто фактически двигает рынок. Комментарий здесь раскрывает, как роль отдельных институтов влияет на структуру сделок: студентам важно понять, что без координационного центра или крупнейших банков зелёный сегмент в России был бы куда скромнее. Приём «цифра → роль» подчёркивает, что за каждой статистикой стоят конкретные финансовые решения.
Ключевые институциональные игроки концентрируют большую часть сделок. ВЭБ.РФ функционирует как методолог, организатор и андеррайтер, обеспечивая выпуск облигаций субъектов федерации и инфраструктурных компаний; совокупный портфель банка превысил 220 млрд рублей, что отражено в годовом отчёте центра устойчивого развития [48]. Сбер и Газпромбанк обеспечивают до 60% коммерческих размещений, применяя собственные методики оценки экологического эффекта; Банк России признаёт расхождения методик ограничивающим фактором роста [51]. Лидерами корпоративного сегмента остаются РЖД и Росатом, однако в 2024-м к первой десятке присоединились компании ИТ-сектора, что сигнализирует о дальнейшей диверсификации эмитентов.
Далее автору необходимо показать, почему, несмотря на бурный рост, рынок буксует. В пояснении акцент делается на системности проблем: они сгруппированы по логике «отчётность → риск → ликвидность → территория → налоги». Такой порядок учит студентов видеть взаимосвязанную природу барьеров: недоработка в одной зоне тянет за собой цепочку побочных эффектов.
Проблемное поле рынка сформировано пятью группами барьеров. Недостаточная унификация отчётности снижает сопоставимость проектов; отсутствие рейтинговых шкал ESG-риска увеличивает стоимость капитала; ограниченный круг инвесторов порождает низкую ликвидность вторичного рынка; региональные различия экологических программ создают асимметрию спроса; наконец, дефицит налоговых стимулов уменьшает привлекательность инструментов для корпоративного сектора. В аналитической записке ЦБ подчёркнуто: «координация процедур верификации и налоговых послаблений способна увеличить рынок на четверть уже к 2027 году» [51].
Чтобы продемонстрировать реакцию государства, комментарий выделяет два уровня интервенций — федеральный и региональный. Мы подчёркиваем, что нормативные изменения идут рука об руку с пилотами, иначе реформы остаются на бумаге. Такое объяснение показывает студентам, как теория превращается в практику через «песочницы» и льготы.
Реакцией регулятора стала комбинация разъяснительных писем и пилотных проектов. В 2023-м запущен реестр внешних верификаторов; в текущий момент функционируют восемь сертификационных компаний, половина — международные аудиторские сети. Министерство финансов подготовило законопроект, устанавливающий налоговый вычет по купону зелёных облигаций, ограниченный пятилетним сроком обращения; ожидаемый бюджетный эффект оценён в 3,4 млрд руб. в год [23, С. 103—104]. Регионы тестируют субсидирование ставки по зелёным кредитам, например Московская область компенсирует банку две трети ключевой ставки на срок до семи лет.
Критическая оценка нужна, чтобы связать наблюдаемые меры и фундаментальные проблемы. В комментарии акцентируется методический приём «предлагаем — проверяем» — как автор сначала описывает дисбаланс, а затем выдвигает системное решение, выводя дискуссию на уровень экосистемных платформ.
Критическая оценка выявила дисбаланс между скоростью выпуска инструментов и глубиной внутреннего спроса. Предложено усилить роль финансовых экосистем: организации страховых и лизинговых услуг внутри банковских групп расширят комплексное обслуживание проектов и снизят транзакционные издержки. Дополнительно целесообразно запустить единую платформу раскрытия ESG-данных по аналогии с китайской системой «window guidance», что сократит информационный разрыв между эмитентом и инвестором.
Финальный абзац параграфа выполняет две функции. Он, во-первых, «запечатывает» результаты анализа, превращая их в готовые рекомендации, и, во-вторых, сигнализирует о наличии приложений, куда вынесены громоздкие детали. Комментарий подчёркивает, что вывод — это не повторение текста, а превращение разрозненных наблюдений в дорожную карту действий.
Вывод. Анализ показал неравномерность развития отраслей, зависимость рынка от крупных государственных банков и отсутствие согласованных стандартов отчётности. Приоритетные направления повышения эффективности: внедрение единой шкалы ESG-рейтинга, налоговые стимулы и унификация процедур верификации.
В заключение параграфа подготовлена сводная таблица проблем российского зелёного рынка, включающая классификацию барьеров, ответственных субъектов и предлагаемых мер, Приложение 1.