Прежде чем погрузиться в числовые показатели, студенту необходимо показать, зачем вообще ставить две столь разные экономики рядом. Вводный абзац задаёт рамку: он определяет, что компаративный анализ пойдёт не по отвлечённым декларациям, а по строгим критериям институционального дизайна. Автор сразу подчёркивает контраст — «мягкие» инструменты против директивных нормативов — и предвосхищает появление Таблицы 11, где будет строгое сопоставление. Стилистически используются парные конструкции («Российская модель… тогда как китайская…»), чтобы противопоставление было максимально отчётливым. Такой заход делает ясной логику дальнейшего изложения: сначала — описательные тезисы, потом — визуальные доказательства.
Компаративное обследование двух рынков выявляет принципиально различный характер институционального дизайна. Российская модель выстраивается вокруг «мягких» регуляторных инструментов и постепенной унификации стандартов, тогда как китайская — вокруг директивного управления и количественных нормативов выбросов. Организационная логика обеих систем структурирована в Таблице 11, где по ключевым критериям сопоставлены нормативные и организационные параметры.
Перед тем как показать саму таблицу, важно объяснить, почему ее форма критична. Автор использует горизонтальное сопоставление: один критерий — две колонки стран. Такой формат мгновенно подсвечивает отличие по каждому пункту и помогает читателю увидеть, где пробелы и где преимущества каждой системы. Столбцы «Россия» и «Китай» размещены строго параллельно, чтобы даже беглый взгляд хватал контраст. Включение количественных метрик (доля зелёных кредитов, время одобрения облигаций) делает сравнение не только юридически-процедурным, но и рыночным.
Таблица ВКР 11. Сравнение моделей зелёного финансирования РФ и КНР
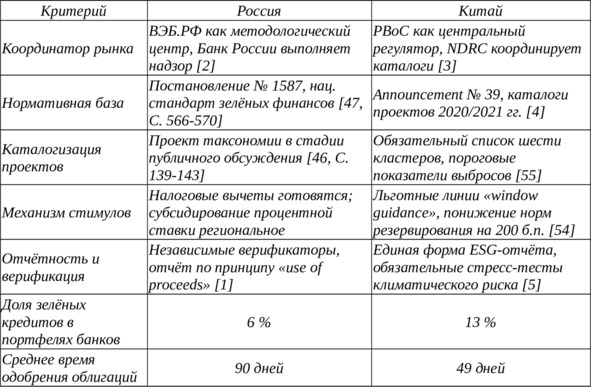
Чтобы таблица не осталась мозаикой разрозненных ячеек, нужно сразу перевести визуальные отличия в аналитические выводы. В комментарии я подчёркиваю, что разные регуляторные архитектуры порождают асимметрию как в продуктовой структуре, так и во времени вывода инструмента на рынок. Приём «данные–следствие» помогает студенту понять, что количественные строки внизу таблицы — прямое следствие качественных различий в верхних строках.
Данные таблицы демонстрируют доминирование директивных мер в КНР и эволюционный характер нормативного процесса в РФ. Российский рынок полагается на добровольное присоединение компаний к стандартам ICMA, тогда как Китай вводит обязательные количественные пороги для каждой отрасли, что приводит к более высокой доле банковского кредитования.
Далее важно вывести дискуссию из описательного режима в проблемно-аналитический. Цитата Д. А. Решетникова придаёт высказыванию авторитет и открывает дорогу к оценке последствий директивности. Комментарий показывает, как исследователь оперирует макрофинансовыми категориями, чтобы обосновать тезис о «риске избыточного контроля».
«Сравнение азиатской и российской моделей показывает: директивная система ускоряет капитализацию, но повышает риск избыточного контроля» — подчёркивал Д. А. Решетников, анализируя макрофинансовые последствия зелёных стимулов [28, С. 57—58]. Исходя из этого вывода, был проведён анализ эффективности применяемых инструментов, который обобщён во второй части параграфа.
Прежде чем предъявлять новую порцию цифр, поясняю логику их отбора: четыре метрики дают многомерную картину (доходность, спрос, спред, дефолты) и позволяют сравнить не только регулятивную, но и рыночную силу систем. Таблица строится симметрично предыдущей, чтобы читатель легко сопоставлял показатели.
Таблица ВКР 12. Эффективность применения зелёных облигаций в России и Китае
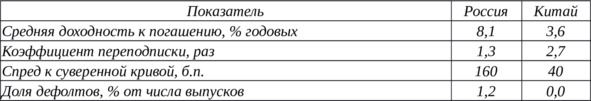
Комментарий к таблице превращает сухие цифры в выводы по ликвидности и риску. Использую приём контрастного повторения («двукратное превышение спроса», «минимальный спред») для усиления эффекта различий и подчеркиваю, что низкая доходность — не недостаток, а индикатор доверия.
Как иллюстрирует таблица, китайские выпуски демонстрируют двукратное превышение спроса, минимальный спред и отсутствие дефолтов, что отражает высокую ликвидность и жёсткий отбор проектов. Российские показатели уступают: повышенная доходность и спред компенсируют кредитный риск, а коэффициент переподписки близок к единице, что фиксирует ограниченный круг инвесторов.
Следующая цитата М. Д. Потаповой нужна, чтобы связать абстрактные показатели с мотивацией инвесторов. Комментарий поясняет, что сочетание прозрачности и субсидии создаёт «сигнал качества», а не просто удешевляет деньги.
«Устойчивый спрос формируется лишь при сочетании прозрачности и субсидируемой ставки» — подчёркивает М. Д. Потапова, анализируя поведение институциональных инвесторов [25, С. 143—145]. Цитируемое замечание подтверждается китайским кейсом: льготное кредитование и каталогизация проектов создают достоверный сигнал качества, тем самым увеличивая спрос и снижая стоимость капитала.
Далее автор группирует факторы отставания РФ в три тематических блока. В пояснении я подчёркиваю системность проблемы: нормативные, рыночные и инфраструктурные барьеры усиливают друг друга. Это показывает студентам, что решение одной проблемы (например, отчётности) без учёта других не даст эффекта.
Факторы отставания российской модели сгруппированы в три блока. Первый — нормативно-методический: отсутствие обязательных порогов выбросов усложняет верификацию. Второй — рыночный: ограниченный пул маркет-мейкеров поддерживает высокий спред. Третий — инфраструктурный: недостаток страховых и хеджевых инструментов усиливает премию за риск. В китайской системе указанные проблемы нивелированы централизованным субсидированием и унифицированной отчётностью, что подтверждается низким спредом к государственным облигациям.
Финальный вывод параграфа собирает различия и сразу формулирует практические рекомендации для России. В комментарии объясняю, что автор применяет приём «проблема–рецепт», делая текст не просто описательным, а инструментальным.
Вывод. Сравнение выявило: директивная модель КНР обеспечивает значительное снижение стоимости капитала и резкое увеличение спроса благодаря унифицированным стандартам и прямым стимулам. Российский рынок остаётся фрагментарным, полагаясь на добровольную верификацию и региональные программы поддержки. Адаптация китайских практик целесообразна в трёх направлениях: внедрение отраслевых порогов выбросов, расширение льготного кредитования через аналоги «window guidance», создание страхового продукта экологического риска на базе ВЭБ.РФ.
Завершающий вывод по главе 2 должен показать, как частные сравнения складываются в общую картину. В пояснении подчёркиваю, что автор аккуратно связывает динамику, структуру и барьеры, переводя эмпирический материал в стратегические рекомендации.
Вывод по главе 2
Аналитическое исследование установило динамику и структуру зелёных финансов двух стран, выявило их сильные и слабые стороны, предложило направления гармонизации. Российский рынок характеризуется растущим, но узким облигационным сегментом и разрозненными механизмами поддержки; китайская система опирается на кредиты, каталоги проектов и строгие нормативы, обеспечивающие высокую ликвидность и минимальные риски. Итоговый анализ оформлен в Приложении 2, где обобщены ключевые барьеры и возможные инструменты их преодоления для обеих моделей.