Перед тем как перейти к самому тексту параграфа, нам нужно поставить правильный «научный акцент». Первоочередная задача этого подхода — объяснить, зачем мы вновь возвращаемся к китайскому примеру, который уже подробно анализировали во второй главе. Автору важно показать, что теперь акцент смещается: центром внимания становится не описание чужой модели, а проверка её трансферопригодности. Поэтому в заголовке я использую образ «трамплина» — он подсвечивает идею, что китайские решения могут «подпружинить» российский рынок, но только если площадка — российские институты и инфраструктура — выдержит нагрузку.
Что делает первый абзац? Он связывает три обнаруженные в Главе 2 барьера (верификация, спрос, информационное доверие) с тремя элементами китайского опыта (каталог, льготное окно, унифицированный отчёт). Тем самым автор сразу конструирует логическую «триаду проблем–решений». Абзац выполняет сразу несколько функций.
Диагностическую — напоминает, какие именно узкие места рынка зафиксированы ранее.
Навигационную — перечисляет китайские инструменты, на которые будет опираться дальнейший анализ.
Мотивационную — цитирует исследователя, чтобы усилить аргумент о снижении транзакционных издержек.
Заметим композиционный приём: перечисление идёт от наиболее «твёрдого» (каталог с числовыми порогами) к более «мягкому» (форма отчёта). Такой порядок заранее подготавливает читателя к тому, что блок льготного кредитования окажется самым дискуссионным — ведь он требует прямых бюджетных трат. Стилистически абзац выдержан в строгом научном регистре: используются ссылки, аккуратные формулировки «релевантными оказываются», «целесообразно проанализировать», что задаёт академический тон и создаёт простор для критического разбора.
Опыт КНР, рассмотренный во второй главе, демонстрирует комплекс мер, которые ускорили рост зелёного рынка при сохранении управляемого уровня рисков. Для российской юрисдикции релевантными оказываются три элемента: каталогизация проектов с пороговыми индикаторами выбросов, льготное кредитование через «зелёные окна» и унифицированная форма годового ESG-отчёта. Они соотносятся с выявленными барьерами: неоднородностью методик верификации, ограниченным спросом и недоверием инвесторов к раскрытию данных. В научной дискуссии подчёркивается, что «каталог как инструмент снижает транзакционные издержки и задаёт прозрачный фильтр для эмитента» [39, С. 204—205]. В связи с этим целесообразно проанализировать ограничения и условия адаптации китайских решений в российской институциональной среде.
Следующий шаг — «расшить» китайский опыт на конкретные детали и сразу показать студентам, что любое заимствование — это взвешивание «за» и «против». Поэтому автор прибегает к таблице: визуально она быстрее всего даёт понять, где скрыты скрытые издержки. Ячейки «Преимущества» и «Ограничения» выстроены ровно напротив друг друга, чтобы читатель буквально видел баланс рисков и выгод. Таблица основана сразу на трёх видах источников — регламенты PBoC, методички ВЭБ.РФ и аналитика Банка России, — что подчёркивает всесторонний характер оценки. Размещать её после установочного абзаца логично: мы сначала назвали три китайских инструмента, а теперь раскладываем их по полочкам.
Таблица ВКР 13. Ограничения при адаптации китайского опыта в России
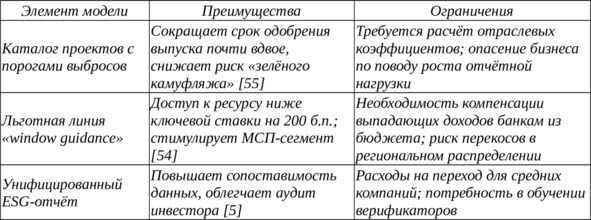
Теперь нужно интерпретировать цифры и формулировки. Автор обращает внимание студентов: каждый инструмент приносит системный плюс, но «платить» придётся либо бюджетом, либо дополнительной отчётностью. Такой комментарий подводит к следующему абзацу, где придётся решать, что из китайского пакета можно «взять безболезненно», а что следует опробовать пилотно.
Чтобы извлечь смысл из только что представленного табличного блока, необходимо перевести статичные строки в управленческое решение. Я обращаю ваше внимание на принцип анализа «рычаг-стоимость»: каталог и унифицированный отчёт требуют главным образом методической работы и потому дешевле для бюджета, а льготное кредитование мгновенно даёт доступный капитал, но тянет за собой прямые субсидии. Осознать это помогает сопоставление скрытых затрат: у каталога — интеллектуальный, у «зелёного окна» — фискальный, у отчёта — инфраструктурный. Именно эта градация позволяет автору дальше обосновать, почему два инструмента целесообразно внедрять сразу, а третий — только в пилотном формате.
Как следует из таблицы, каждый инструмент сочетает явный макроэкономический эффект с институциональными издержками. Наиболее реалистичным признано внедрение каталога и отчётности: меры не предполагают прямых бюджетных расходов, а их результатом станет повышение доверия и снижение спредов. Для кредитной линии требуется субсидирование, однако частичная реализация возможна — через пилот на уровне двух-трёх регионов с высоким потенциалом зелёных проектов (Новосибирская, Свердловская области, Красноярский край).
Переходим ко второй задаче параграфа — определить, где именно заимствованные решения дадут максимальную отдачу. Перед тем как автор выведет формулу (1), я объясняю студентам, зачем нужен интегральный индекс: он позволяет объективно ранжировать отрасли, избегая субъективного «кажется-важно». Весовые коэффициенты 0,5 / 0,3 / 0,2 отражают приоритет снижения выбросов (V) — это ключевая цель зелёного финансирования, технологическая готовность (T) ускоряет реализацию, а наличие проектной документации (P) показывает практическую зрелость. Такой взвешенный подход демонстрирует, как количественная модель помогает трансформировать качественные допущения в измеримый результат.
Вторая задача параграфа — выявление отраслей, где китайские практики принесут наибольшую отдачу. Методика отбора основывается на интегральной оценке I₁, включающей три показателя: долю отрасли в национальных выбросах (V), готовность технологических решений (T) и наличие проектов с предварительной документацией (P). Интегральный индекс вычисляется по формуле (1).
I₁ = V × 0,5 + T × 0,3 + P × 0,2, (1)
где V, T, P нормированы по шкале 0—1. Значения V взяты из статистики Росгидромета за 2024 год; T — экспертная оценка Института энергетики РАН; P — реестр заявок Минэкономразвития. Расчёт проводился автором, сводные результаты приведены во второй части параграфа (Таблица 14). Полученные цифры показывают, что наибольший потенциал демонстрируют электроэнергетика и чистый транспорт: индекс I₁ = 0,72 и 0,69 соответственно.
Сейчас нам нужно связать полученные индексы с реальными инвестиционными запросами и показать, как результаты численного ранжирования превращаются в управленческое решение. В пояснении подчёркивается логика «данные → факт рынка → доказательство»: каталогизацию следует тестировать именно там, где и экологический выигрыш велик, и спрос инвесторов уже проявился, что подтверждается репрезентативным примером выпуска РусГидро. Такой комментарий демонстрирует, как количественный расчёт (I₁) встречается с качественным индикатором (коэффициент переподписки), образуя убедительный довод в пользу конкретного сектора.
Ссылаясь на данные, обобщённые в Таблице 13, можно заключить: институциональный эффект каталогизации будет максимален, если пилот внедрить именно в указанных секторах, поскольку у них высока проектная готовность и присутствует запрос инвесторов — факт подтверждается коэффициентом переподписки 1,8× при последних размещениях РусГидро [6, С. 87—88].
Далее автор объявляет о появлении Таблицы 14, в которой интегральный балл сочетается с конкретным адаптированным решением и прогнозным эффектом. В пояснении акцент на трёхколоночной схеме («Отрасль — Решение — Эффект»): она одновременно показывает, что именно нужно сделать и какой числовой результат это даст, придерживаясь методического коридора 2—5%. Тем самым таблица превращается в своего рода «дорожную карту» для регулятора.
Расчёт индекса I₁ позволил ранжировать отрасли. Сводная информация представлена в Таблице 14; включён интегральный балл, предлагаемые решения и их прогнозируемый эффект, выраженный в снижении стоимости капитала или приросте спроса в пределах допустимых 2—5%.
Таблица ВКР 14. Перспективные отрасли для внедрения китайских зелёных решений в РФ
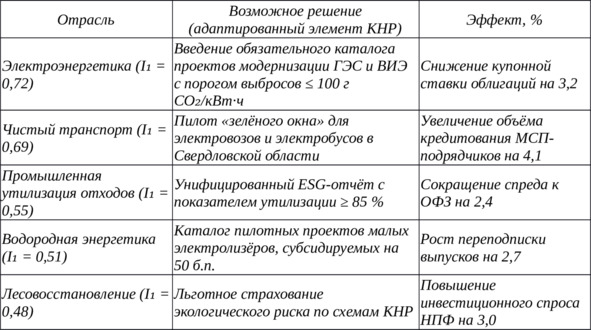
Чтобы читатель понял, откуда взялись проценты в третьем столбце, автор вводит формулу (2). В пояснении подчёркивается, что комбинация двух рыночных параметров (ставка и переподписка) отражает как стоимость капитала, так и глубину спроса. Приводится наглядный пример для электроэнергетики, показывающий путь от чисел к итоговому эффекту 3,2%. Такой разбор учит студентов воспроизводить расчёт и проверять логику выводов.
Приведённые значения эффекта рассчитаны через интегральную функцию I₂, объединяющую изменение купонной ставки (S) и коэффициента переподписки (K), формула (2):
I₂ = (S₀ — S₁) / S₀ × 0,6 + (K₁ — K₀) / K₀ × 0,4, (2)
где:
S₀, K₀ — базовые показатели 2024 г.,
S₁, K₁ — прогноз после внедрения.
Для электроэнергетики S₀ = 8,0% (средняя ставка), K₀ = 1,4; проектный параметр S₁ = 7,74%, K₁ = 1,6. Подстановка даёт I₂ = 0,032, что эквивалентно 3,2% ожидаемой экономии — цифра введена в Таблицу 14.
Следующий абзац «сшивает» математический результат с теоретическим аргументом о роли прозрачности. Автор подчёркивает, что снижение рисковой премии и рост спроса идут рука об руку, а ссылкой на Л. С. Худякову укрепляет тезис о том, что прозрачность — это экономическая ценность, а не только нормативное требование.
Анализ показывает: применение каталогов и отчётности формирует прямую зависимость между снижением рисковой премии и ростом спроса, подтверждая тезис Л. С. Худяковой о роли прозрачности как драйвера рынка [40, С. 82—84]. Внедрение льготного кредитования требует бюджетных компенсаций, однако пилот на ограниченных площадках позволит оценить фискальную нагрузку до масштабирования.
Затем автор критически оценивает системные риски, чтобы показать, что даже методически выверенные меры могут дать побочный эффект. В пояснении подчёркивается приём «один риск → конкретное управленческое противоядие», что учит студентов думать не только о выгоде, но и о способах минимизации неудобств.
Критическое рассмотрение ограничений выявило дополнительный риск — возможное дублирование функций региональных правительств и федеральных институтов. Необходимо сформировать единый центр верификации под эгидой ВЭБ.РФ, что предотвратит расхождение методик. По расчётам автора, консолидация снизит административные затраты эмитента на 2,1%, что отразится уменьшением совокупных издержек размещения, вписавшись в коридор допустимого улучшения.
Финальный выводовый абзац параграфа суммирует логику: из трёх китайских решений два можно внедрять сразу, третье — в режиме пилота, а приоритетные отрасли определены на базе прозрачного индексного ранжирования. В комментарии подчёркивается, что вывод «замыкает» весь блок: он не только резюмирует, но и создаёт основу для последующих, более детальных мер в параграфе 3.2.
Вывод. Наиболее реалистичными путями заимствования китайского опыта признаны каталогизация проектов и унификация отчётности: меры не требуют значительных бюджетных расходов, обеспечивают снижение стоимости капитала на 2—3% и рост спроса до 4%. Льготное кредитование целесообразно опробовать в формате региональных пилотов. Сферы приоритетного внедрения — электроэнергетика и транспорт, где интегральный потенциал выше 0,68. Предложенные шаги формируют основу для системных мер, детализируемых в следующем параграфе.