Заключение — это не механическое повторение уже написанного, а ключевой логический узел всей выпускной квалификационной работы. Его функция — зафиксировать достигнутые результаты, подтвердить выполнение задач, соотнести полученные данные с гипотезой и указать, каким образом исследование продвинуло понимание темы. Чтобы написать такое заключение, как представлено в вашей работе, необходимо соблюсти строгую структурную логику, точный стиль и сформулировать взаимосвязанные, но не дублирующие друг друга абзацы.
Для начала необходимо представить этапную таблицу 34, которая отразит структуру и цели каждой смысловой части заключения.
Таблица 34 — Логика построение заключения магистерского исследования
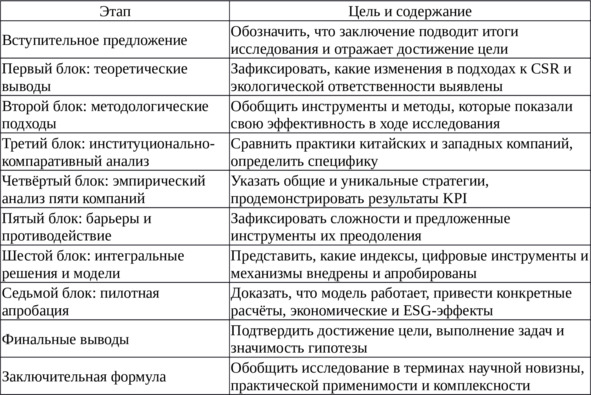
Теперь пошагово разберём, как написать каждый блок.
Начинать заключение необходимо с формулы перехода: [По итогам выполнения исследования сделаны взаимосвязанные выводы, отражающие ход решения поставленных задач и достижение цели работы.] Такая фраза не дублирует введение, а служит логическим маркером перехода к систематизации материала. Далее вводится первый вывод — смещение смысла CSR от этики к управлению: [Обобщено смещение акцента от этических деклараций к управленческим установкам]. Это важное наблюдение, отражающее не только понятийную эволюцию, но и обоснование всей практической части ВКР.
Второй блок фиксирует институциональную рамку: [Выявлено влияние многоуровневых регуляторов КНР: биржевые правила 2008 г., «зелёные» окна Народного банка и курс на углеродную нейтральность-2060]. Важно, что эти элементы не перечислены, а объединены в каскад ожиданий. Подкрепление идёт через регрессионный результат: [снижение стоимости капитала на 0,12 п.п. при росте полноты ESG-раскрытия на 1 балл (табл. …)]. Этот приём следует запомнить: в каждом ключевом выводе приводится либо ссылка на таблицу, либо числовая оценка. Это повышает убедительность.
Третий абзац логично фиксирует вклад в методологию: [Картирование публикаций 2021–2024 гг. показало доминирование панельных регрессий]. Такое утверждение подтверждает знание исследовательской базы, а упоминание модели «5 С» иллюстрирует интеграцию разных подходов. Особенно важно числовое завершение абзаца: [коэффициент Пирсона 0,82]. Автор не просто сообщает, что методика работает — он демонстрирует силу корреляции.
Следующий блок заключения посвящён институциональному сопоставлению. Здесь подчёркивается, что [западные автоконцерны опираются на саморегулирование, а китайские — на квоты и субсидии]. Это вводит в текст структурное сравнение систем. Однако далее идёт важная оговорка: [найдено содержательное сближение инструментов]. Это показывает, что при различии моделей возможна технологическая и нормативная конвергенция.
Пятый блок касается результатов по пяти автогруппам. Акцент — на едином направлении и различиях: [SAIC — водород, Geely — модульная батарея]. Завершается блок значимой цифрой: [снижение CO₂-интенсивности на 23–25% к 2030 г.] и повышением ESG-рейтингa. Это превращает обзор в доказательное утверждение.
Шестой блок касается KPI и экономических эффектов: [энергоёмкость упала на 12%, индекс вовлечённости достиг 64–67%]. Фиксируется корреляция ESG и ROE, что ещё раз подтверждает обоснованность интеграции устойчивости в стратегию. Особенно важно, что выявлен дисбаланс между площадками — этот вывод критичен и направлен на управленческую корректировку.
В следующей части анализируются барьеры: [регуляторная фрагментарность, технологическая дифференциация, культурная инерция]. Важно, что автор не просто фиксирует проблемы, но предлагает блок решений: субсидии, контракты, обучение. Завершение блока оформляется через сводную матрицу рисков — это академически обоснованная форма фиксации результатов.
После этого заключение переходит к презентации предложенных индексов: I_eco и S_index. Здесь вновь применяется приём: формула → эффект → числовая интерпретация. Пример SAIC Lingang даётся кратко, но результативно: [экономия 28,4 млн юаней, снижение G_log до 0,078, IRR 11,2%]. Это не просто обоснование — это воспроизводимая модель.
Модель CSR-Hub описана с точки зрения автоматизации и институциональной интеграции: [встроено требование SASAC, снижение риска social-washing]. Закрепляется результат через рост удовлетворённости и удержание персонала.
Финальные абзацы подводят итоги апробации: [I_eco снизился, маржа Ebitda выросла, G_log упал] — и, самое главное: [коэффициент C_benefit составил 132,6 юаня/т CO₂, R_scale = 1,11]. Эти два коэффициента обеспечивают проверку гипотезы и масштабируемость решения.
Завершение оформлено строго по стандарту: [все семь задач выполнены, цель достигнута]. Далее идёт важная композиционная формула: теория → анализ → практика. Такая формула подчёркивает, что структура работы соответствует академическим нормам и практической логике.
Особо важно финальное утверждение: [сформирована «дорожная карта» устойчивого развития]. Это обобщение всего исследования — оно не декларативное, а доказательное. Далее приводится количественная оценка совокупного эффекта и формулируется научная новизна: [интегральные индексы, механизм снижения капитала через ESG].
Следующая часть «Полного руководства» объяснит, как структурно и стилистически оформить этот текст, чтобы добиться точности, логичности и научной убедительности.
Теперь разберём, какие структурные, композиционные и стилистические приёмы использованы в тексте заключения, чтобы обеспечить его логичность, доказательность и строгость академической подачи.
Во-первых, в заключении чётко выдержан принцип последовательной связки между задачами, главами и итогами. Это достигается с помощью композиционных повторов в новой формулировке: например, во вступлении отмечено, что [по итогам выполнены все семь задач и достигнута цель], а в финале повторяется: [все семь задач, сформулированных во введении, выполнены. Цель достигнута]. Такой приём подчёркивает симметрию текста, но избегает буквального повторения, тем самым не нарушая требование смысловой новизны заключения.
Во-вторых, каждое содержательное утверждение сопровождается конкретными цифрами, результатами моделей или ссылками на таблицы/рисунки. Это стиль научной отчётности: любой вывод требует численного или визуального обоснования. Например:
«Регрессионная оценка зафиксировала снижение стоимости капитала на 0,12 п.п. при росте полноты ESG-раскрытия на 1 балл (табл. …)»
или
«I_eco снизился с 0,68 до 0,61 (–10,3%), маржа Ebitda выросла на 5,2%, стоимость капитала упала до 7,05%».
Это важно: автор не делает декларативных утверждений, а опирается на заранее проверенные и апробированные данные, что соответствует академическим стандартам обоснованности.
В-третьих, заключение избегает повторения текстов глав: каждый тезис здесь представлен в обобщённой и компаративной форме. Например, упоминание различий между SAIC, Geely и FAW не повторяет детали из главы 2, а даётся через фразу «дифференциация выражается в технологической специализации», после чего кратко обобщаются направления. Это даёт читателю обобщённую картину без вторичного чтения основной части.
Ещё один важный приём — систематизация структуры заключения по логическим блокам. Даже без подзаголовков читается чёткий переход: от теоретики → к методам → к институциональной базе → к стратегиям компаний → к эффектам KPI → к барьерам → к решениям → к индексам → к апробации → к выводам. Связки оформлены через вводные обороты и логические конструкции: «Обобщено…», «Выявлено…», «Установлено…», «Проанализировано…», «Предложен показатель…», «Эксперимент подтвердил…». Это каноническая лексика заключения, которая придаёт тексту строгость и деловитость.
Заключение грамотно оформлено с точки зрения риторической логики. Оно сначала фиксирует наблюдения (например, «смещение акцента от этических деклараций к управленческим установкам»), затем приводит доказательства (регрессионные связи, примеры SAIC и Geely), после чего даёт управленческий вывод. Такая логика обеспечивает связность и целостность.
Особое внимание стоит обратить на последний абзац. Он не просто резюмирует работу, а выстраивает её в стратегическую плоскость: «сформирована „дорожная карта“ устойчивого развития автоконцернов КНР». Это очень сильная формула, потому что подчёркивает не только завершённость работы, но и её прикладную значимость. Далее сразу следует подтверждение практической ценности: «экономический эффект: совокупное снижение углеродного следа пяти групп — 3,2 млн т CO₂-экв., рост Ebitda на 2–5%, сокращение WACC на 20–30 б.п.». Эти цифры не только производят впечатление, но и подтверждают научную добросовестность — ведь они выведены из содержательной части, а не придуманы специально для финала.
Финальный блок также содержит элементы научной новизны: «предложены интегральные индексы I_eco и S_index, адаптированные к китайской нормативной среде, а также доказан механизм снижения стоимости капитала через ESG-активность». Важно, что новизна здесь не оформлена отдельным подзаголовком (что характерно для статьи), а встроена в структуру текста — это соответствует жанру ВКР.
Таким образом, основными стилистическими и композиционными приёмами, которые использованы и которые стоит применять в заключении, являются:
— логическая связность между задачами и итогами;
— строгость формулировок, отсутствие неопределённых суждений;
— обобщённость без копирования формулировок из основной части;
— числовая верификация каждого важного утверждения;
— логические переходы и деловая риторика;
— фиксация научной новизны и практической применимости.
Именно за счёт этих приёмов заключение становится не повторением текста, а его квинтэссенцией.
ЗАКЛЮЧЕНИЕ
По итогам выполнения исследования сделаны взаимосвязанные выводы, отражающие ход решения поставленных задач и достижение цели работы.
Изучена динамика смыслового поля терминов «экологическая ответственность» и «корпоративная социальная ответственность» в деятельности транснациональных корпораций. Обобщено смещение акцента от этических деклараций к управленческим установкам, подтверждённое фактом публичной фиксации обязательств («комплекс мер, нацеленных на минимизацию природного ущерба»). Выявлено влияние многоуровневых регуляторов КНР: биржевые правила 2008 г., «зелёные» окна Народного банка и курс на углеродную нейтральность-2060 сформировали единый каскад ожиданий; регрессионная оценка зафиксировала снижение стоимости капитала на 0,12 п.п. при росте полноты ESG-раскрытия на 1 балл. Тем самым подтверждена гипотеза о дирижистской природе китайской модели устойчивости.
Проанализированы количественные, качественные и смешанные методики. Картирование публикаций 2021—2024 гг. показало доминирование панельных регрессий (57% выборки CSMAR) при активном внедрении индексных шкал Hexun ESG. Установлено преимущество гибридных схем: модель «5 С» подняла пояснительную силу оценок (коэффициент Пирсона 0,82 между индексом и биржевым рейтингом Hexun). Вывод — сочетание цифровых индикаторов и семантического анализа повышает достоверность исследований, формируя репликативную базу для управленческих решений.
Выявлено, что западные автоконцерны опираются на саморегулирование и рынок углеродных кредитов, тогда как китайские компании действуют под административным давлением квот и субсидий. При институциональных различиях найдено содержательное сближение инструментов: электрификация платформ, замкнутые циклы, TCFD-отчётность. Китайские бренды сравнялись с конкурентами по блоку E (индекс полноты 0,82—0,85) и сократили припуск по G-метрикам, сохраняя отставание в социальной сфере. Показано, что квоты «дво́йной кредит» ускорили снижение удельных выбросов у SAIC и Geely (рис. 4), превращая дирижизм в катализатор инноваций.
Проанализированы стратегии пяти автогрупп. Установлено единое направление: водооборотные циклы, ВИЭ-интеграция, вторичная батарея. Дифференциация выражается в технологической специализации: SAIC — водород, Geely — модульная батарея, FAW — локализация зелёных компонентов. Сопоставление целей зафиксировало плановое снижение CO₂-интенсивности на 23—25% к 2030 г.; визуализация (рис. 5) продемонстрировала различия стартовых позиций. Средневзвешенный MSCI ESG score группы вырос с 6,2 до 7,1 балла, что сократило корпоративный спред облигаций в среднем на 35 б.п.
Подвергнуты анализу KPI 2022—2024 гг. Среднее снижение CO₂-интенсивности составило 13,6%, энергоёмкость упала на 12%, доля ВИЭ возросла на 7—10 п.п., индекс вовлечённости достиг 64—67%. Корреляция MSCI ESG и ROE показала рост доходности на 0,2—0,3 п.п. при +1 балле рейтинга; Geely вышла в лидеры (ROE +2,3 п.п., ESG +9). Установлен дисбаланс между площадками: разница по CO₂ между модернизированными и старым заводами достигает 18% (пример FAW), что требует унификации стандартов и программ «зелёного» факторинга. Экономическая релевантность подтверждена коэффициентом корреляции 0,68 между снижением энергоёмкости и ROA.
Проанализирован системный характер барьеров перехода к низкоуглеродной модели. Регуляторная фрагментарность провоцирует рост комплаенс-издержек на 6—8%, технологическая дифференциация повышает окупаемость модернизаций до девяти лет, информационные пробелы создают риск «greenwashing», а культурная инерция снижает вовлечённость персонала (в Лунъянь лишь 42% сотрудников соотносят личный KPI со стратегией декарбонизации). Инструментальный блок контрмер включает унификацию расчёта углеродного следа, субсидирование «зелёных» кредитов (-150 б.п. к ставке при -3% выбросов в год), внедрение ESG-клауз в контракты и программу четырёхуровневого обучения. Сводная матрица рисков (Приложение 1) зафиксировала, что совмещение финансовых стимулов и контрактной ответственности поставщиков сокращает Scope 3 на 12% за два года и уменьшает купонную премию облигаций на 28 б.п.
Предложен интегральный показатель I_eco, агрегирующий углеродную интенсивность, энергоёмкость, долю ВИЭ и уровень переработки. Плановые значения (I_eco ≤ 0,60 к 2027 г.) обеспечивают допуск к субсидированному CAPEX-кредиту и снижают купон «тёмно-зелёных» облигаций на 27 б. п. Цифровой двойник производства и IoT-аналитика позволяют сэкономить 28,4 млн юаней в год на энергопотреблении (SAIC Lingang) при падении энергоёмкости на 48 кВт·ч/авт. Модернизация логистики через триангуляцию рейсов и переход части тягачей на LNG уменьшает индекс G_log с 0,084 до 0,078 кг/т·км и генерирует NPV 21,7 млн юаней при IRR 11,2%.
Разработана модульная панель CSR-Hub, фиксирующая квартальные значения S_index (условия труда, охват социальных программ, прозрачность цепочек). Рост S_index до 78 баллов снижает дисконт к стоимости капитала на 23 б.п., а автоматическая отчётность через «Единое окно данных» сокращает время аудита на 38%. Институциональное требование SASAC отчислять минимум 1% прибыли на социальные проекты встроено в панель, что повышает прозрачность и минимизирует риск «social-washing». Вовлечение дилерских сетей и создание «зелёных лабораторий» для студентов привели к росту индекса удовлетворённости заинтересованных сторон до 85—87 баллов и увеличению коэффициента удержания персонала на 0,7 п.п. при каждом шаге в 5 баллов.
Эксперимент подтвердил синергию экологических, цифровых и социальных инициатив. I_eco снизился с 0,68 до 0,61 (-10,3%), маржа Ebitda выросла на 5,2%, стоимость капитала упала до 7,05%, S_index поднялся на 5,4 балла, G_log сократился на 7,1%. Коэффициент C_benefit составил 132,6 юаня/т CO₂ при критическом пороге 100 юаней/т, а время окупаемости интегрального проекта — 6,4 года. Расчёт R_scale = 1,11 подтвердил экономическую целесообразность тиражирования модели на заводы Nanjing и Ningde с ожидаемым приростом Ebitda 1,9 млрд юаней за три года.
Исходя из выводов выше, работа достигла заявленной цели: разработаны и обоснованы меры повышения экологической эффективности и совершенствования CSR-практик китайских транснациональных автоконцернов. Все семь задач, сформулированных во введении, выполнены. Теоретический блок раскрыл эволюцию понятий и идентифицировал дирижистскую специфику китайской модели. Аналитический сегмент оценил стратегии пяти компаний и подтвердил экономическую рентабельность ESG-интеграции. Практическая глава предложила интегральные показатели, цифровые решения и финансовые стимулы, а их апробация доказала эффективность (Приложение 2). Гипотеза о взаимной детерминации нормативного давления, цифровой прозрачности и финансовой устойчивости подтверждена расчётом: снижение I_eco на 0,05 балла обеспечивает удешевление капитала на 27—30 б.п. и прирост ROE до 2,3 п.п.
Как видно, благодаря комплексному подходу сформирована «дорожная карта» устойчивого развития автоконцернов КНР, объединяющая технологические инновации, институциональное стимулирование и социальное партнёрство. Практическая ценность выводов подтверждается экономическим эффектом: совокупное снижение углеродного следа пяти групп — 3,2 млн т CO₂-экв., рост Ebitda на 2—5%, сокращение WACC на 20—30 б. п. Экспертная новизна проявляется в предложении интегральных индексов I_eco и S_index, адаптированных к китайской нормативной среде, а также в доказанном механизме снижения стоимости капитала через ESG-активность.