Пример запроса-инструкции 121
По годовому плану предусмотрено выпустить 12000 тн. продукции. Остатки нереализованной продукции на начало года — 160 тн., на конец года — 136 тн. Оптовая цена предприятия 3650 руб./тн. Себестоимость реализации 34915 тыс. руб.
Определить количество продукции, подлежащей реализации, сумму прибыли от реализации и рентабельность продукции.
Пример ответа GPT
Для решения данной задачи используются следующие формулы:
1. РП = РПпл + (НРПн. г. — НРПк. г.)
Где:
— РП — количество продукции, подлежащей реализации,
— РПпл — плановое количество продукции,
— НРПн. г. — остаток нереализованной продукции на начало года,
— НРПк. г. — остаток нереализованной продукции на конец года.
2. Пр = РП ∙ Ц — С/С
Где:
— Пр — сумма прибыли от реализации,
— РП — количество продукции, подлежащей реализации,
— Ц — оптовая цена предприятия,
— С/С — себестоимость реализации.
3. Rпр = (Пр / С/С) ∙ 100%
Где:
— Rпр — рентабельность продукции,
— Пр — сумма прибыли от реализации,
— С/С — себестоимость реализации.
Подставляя данные из условия задачи в формулы, получаем:
РП = 12000 тн. + (160 тн. — 136 тн.) = 12024 тн.
Пр = 12024 тн. ∙ 3650 руб/тн. — 34915000 руб = 8972600 руб
Rпр = (8972600 руб / 34915000 руб) ∙ 100% = 25,698%
Таким образом, количество продукции, подлежащей реализации, составляет 12024 тн., сумма прибыли от реализации равна 8972600 руб, а рентабельность продукции составляет 25,698%.
Пример запроса-инструкции 122
Себестоимость готовых изделий, оставшихся нереализованными на начало планируемого года 500 тыс. руб. Планируемая себестоимость товарной продукции 12800 тыс. руб. На конец года останется нереализованными изделий по полной себестоимости на сумму 300 тыс. руб. Стоимость реализации по оптовым ценам предприятия 16350 тыс. руб.
Определить сумму прибыли и рентабельность продукции по плану.
Пример ответа GPT
Для решения данной задачи используются следующие формулы:
1. С/С = С/Спл + (НРПн. г. — НРПк. г.)
Где:
— С/С — себестоимость готовых изделий на начало планируемого года,
— С/Спл — планируемая себестоимость товарной продукции,
— НРПн. г. — сумма нереализованных изделий на начало года по полной себестоимости,
— НРПк. г. — сумма нереализованных изделий на конец года по полной себестоимости.
2. Пр = РП — С/С
Где:
— Пр — прибыль,
— РП — стоимость реализации по оптовым ценам предприятия,
— С/С — себестоимость готовых изделий.
3. Rпр = (Пр / С/С) * 100%
Где:
— Rпр — рентабельность продукции,
— Пр — прибыль,
— С/С — себестоимость готовых изделий.
Подставляя данные из условия задачи в формулы, получаем:
С/С = 12800 + (500 — 300) = 13000 тыс руб
Пр = 16350 — 13000 = 3350 тыс руб
Rпр = (3350 / 13000) * 100% = 25,8%
Таким образом, по плану прибыль составляет 3350 тыс руб, а рентабельность продукции — 25,8%.
Пример запроса-инструкции 123
Производственное объединение в отчетном году выполнило план по объему работ на 95%, себестоимость работ уменьшена на 5,9% при задании 5,2%. Фактическая прибыль на объем работ, сданных заказчику в 59,6 млн. руб., получена в сумме 6,42 млн. руб. при плане 5,92 млн. руб.
Рассчитать уменьшение размера прибыли из-за недовыполнения плана по объему работ и увеличение ее размера вследствие перевыполнения плана по снижению себестоимости.
Пример ответа GPT
Для решения данной задачи используются следующие формулы:
1. Расчет уменьшения размера прибыли из-за недовыполнения плана по объему работ:
ДПр = (Прпл * ВТПпл / 100) — Прпл
Где:
ДПр — уменьшение размера прибыли из-за недовыполнения плана по объему работ
Прпл — плановая прибыль на объем работ, сданных заказчику
ВТПпл — плановый объем работ
2. Расчет увеличения размера прибыли вследствие перевыполнения плана по снижению себестоимости:
∆Пр = (ТП * (Вс/сф — Вс\спл) / 100)
Где:
∆Пр — увеличение размера прибыли вследствие перевыполнения плана по снижению себестоимости
ТП — фактическая прибыль на объем работ, сданных заказчику
Вс/сф — фактическая себестоимость работ
Вс\спл — плановая себестоимость работ
Теперь рассмотрим полное решение задачи:
1. Расчет уменьшения размера прибыли из-за недовыполнения плана по объему работ:
Прпл = 5,92 млн руб
ВТПпл = 95
ДПр = (5,92 млн руб * 95 / 100) — 5,92 млн руб
= 0,296 млн руб
Таким образом, уменьшение размера прибыли из-за недовыполнения плана по объему работ составляет 0,296 млн руб.
2. Расчет увеличения размера прибыли вследствие перевыполнения плана по снижению себестоимости:
ТП = 59,6 млн руб
Вс/сф = 5,9
Вс\спл = 5,2
∆Пр = (59,6 млн руб * (5,9 — 5,2) / 100)
= 0,4172 млн руб
Таким образом, увеличение размера прибыли вследствие перевыполнения плана по снижению себестоимости составляет 0,4172 млн руб.
Ответ:
ДПр = — 0,296 млн руб
∆Пр = 0,4172 млн руб
Пример запроса-инструкции 124
По годовому плану предприятие должно выпустить 199700 тн. продукции. Остатки нереализованной продукции на начало года 1300 тн., на конец года 1000 тн. Оптовая цена предприятия 116 руб./тн., себестоимость — 100 руб./тн. Среднегодовая стоимость основных фондов 12 млн. руб., оборотных средств — 4 млн. руб. Прибыль от прочей реализации и внереализационные доходы 932 тыс. руб.
Определить общую рентабельность и рентабельность продукции.
Пример ответа GPT
Для решения данной задачи, нам необходимо использовать следующие формулы:
1. Рентабельность продукции (Rпр) вычисляется по формуле:
Rпр = (Просн / С/с) * 100%,
где Просн — прибыль от реализации продукции, С/с — себестоимость продукции.
2. Общая рентабельность (Rобщ) вычисляется по формуле:
Rобщ = (Прбал / (ОПФ + ОбС)) * 100%,
где Прбал — прибыль от прочей реализации и внереализационные доходы, ОПФ — среднегодовая стоимость основных фондов, ОбС — среднегодовая стоимость оборотных средств.
Теперь рассмотрим полное решение задачи:
Дано:
Плановый объем выпуска продукции (РПпл) = 199700 тн.
Остатки нереализованной продукции на начало года (НРПн. г.) = 1300 тн.
Остатки нереализованной продукции на конец года (НРПк. г.) = 1000 тн.
Оптовая цена продукции (ц) = 116 руб./тн.
Себестоимость продукции (с/с) = 100 руб./тн.
Среднегодовая стоимость основных фондов (ОПФ) = 12 млн. руб.
Среднегодовая стоимость оборотных средств (ОбС) = 4 млн. руб.
Прибыль от прочей реализации и внереализационные доходы (Прбал) = 932 тыс. руб.
Вычислим РП:
РП = РПпл + (НРПн. г. — НРПк. г.) = 199700 тн. + (1300 тн. — 1000 тн.) = 200000 тн.
Вычислим С/с:
С/с = РП * с/с = 200000 тн. * 100 руб/тн. = 20 млн. руб.
Вычислим выручку:
Выручка = РП * ц = 200000 тн. * 116 руб/тн. = 23,2 млн. руб.
Вычислим прибыль от реализации продукции (Просн):
Просн = Выручка — С/с = 23,2 млн. руб — 20 млн. руб = 3,2 млн. руб.
Вычислим рентабельность продукции (Rпр):
Rпр = (Просн / С/с) * 100% = (3,2 млн. руб / 20 млн. руб) * 100% = 16%.
Вычислим общую рентабельность (Rобщ):
Rобщ = (Прбал / (ОПФ + ОбС)) * 100% = (3,2 млн. руб +0,932 млн. руб) / (12 млн. руб +4 млн. руб) * 100% = 25,83%.
Ответ:
Рентабельность продукции (Rпр) = 16%.
Общая рентабельность (Rобщ) = 25,83%.
Пример запроса-инструкции 125
Определить оптовую цену выпуска, если полная себестоимость 120 тыс. руб., стоимость производственных фондов 32 тыс. руб., а норматив рентабельности фондов — 0,36.
Пример ответа GPT
Для решения данной задачи используется формула для определения оптовой цены выпуска. Оптовая цена выпуска (Ц) вычисляется как произведение норматива рентабельности фондов (R) на стоимость производственных фондов (ОПФ), разделенное на разность полной себестоимости (С) и стоимости производственных фондов (ОПФ).
Формула для расчета оптовой цены выпуска:
Ц = (R * ОПФ) / (С — ОПФ)
В данной задаче норматив рентабельности фондов (R) равен 0,36, полная себестоимость (С) равна 120 тыс. руб., а стоимость производственных фондов (ОПФ) равна 32 тыс. руб.
Подставляя значения в формулу, получаем:
Ц = (0,36 * 32) / (120 — 32)
Ц = 11,52 / 88
Ц = 0,13152
Ответ: Оптовая цена выпуска равна 131,52 тыс. руб.
Пример запроса-инструкции 126
Определить оптовую цену на изделие предприятия.
Производственная себестоимость изделия 1050 руб. Основные фонды, приходящиеся на изделие 370 руб. Сумма нормируемых оборотных средств 12 тыс. руб. Годовые внепроизводственные расходы по реализации изделий 120 тыс. руб. Общая рентабельность — 25%.
Пример ответа GPT
Для решения задачи необходимо использовать формулу для определения оптовой цены на изделие предприятия. Формула выглядит следующим образом:
ц = (R * (ОФ + ОбС) + С/с + расх.) / N
Где:
ц — оптовая цена на изделие предприятия
R — общая рентабельность (в данном случае 25%)
ОФ — основные фонды, приходящиеся на изделие
ОбС — сумма нормируемых оборотных средств
С/с — производственная себестоимость изделия
расх. — годовые внепроизводственные расходы по реализации изделий
N — количество изделий
В данной задаче даны следующие данные:
С/с = 1050 руб.
ОФ = 370 руб.
ОбС = 12 тыс. руб.
расх. = 120 тыс. руб.
R = 25%
Подставляя эти значения в формулу, получаем:
ц = (0,25 * (370 +12) +1050 +120) / 12
Выполняя вычисления, получаем:
ц = 1152,6 руб.
Таким образом, оптовая цена на изделие предприятия составляет 1152,6 руб.
Пример запроса-инструкции 127
Определите величину рентабельности продукции и продаж, а также показатель затрат на один рубль товарной продукции, если известно, что количество выпущенных изделий за квартал составляет 2000 шт., цена изделия — 50 руб., себестоимость изделия — 44 руб.
Пример ответа GPT
Для расчета величины рентабельности продукции и продаж, а также показателя затрат на один рубль товарной продукции, мы используем следующие формулы:
1. Себестоимость продукции (С/с) = Количество выпущенных изделий (N) * Себестоимость изделия (с/с)
2. Реализованная продукция (РП) = Количество выпущенных изделий (N) * Цена изделия (ц)
3. Прибыль (Пр) = Реализованная продукция (РП) — Себестоимость продукции (С/с)
4. Рентабельность продукции (Rпр) = (Прибыль (Пр) / Себестоимость продукции (С/с)) * 100%
5. Рентабельность продаж (Rпродаж) = (Прибыль (Пр) / Реализованная продукция (РП)) * 100%
6. Показатель затрат на один рубль товарной продукции (З) = Себестоимость продукции (С/с) / Реализованная продукция (РП)
Теперь применим эти формулы к нашей задаче:
Дано:
Количество выпущенных изделий (N) = 2000 шт.
Цена изделия (ц) = 50 руб.
Себестоимость изделия (с/с) = 44 руб.
Решение:
С/с = N * с/с = 2000 шт * 44 руб/шт = 88 тыс руб
РП = N * ц = 2000 шт * 50 руб/шт = 100 тыс руб
Пр = РП — С/с = 100 тыс руб — 88 тыс руб = 12 тыс руб
Rпр = (Пр / С/с) * 100% = (12 тыс руб / 88 тыс руб) * 100% = 13,6%
Rпродаж = (Пр / РП) * 100% = (12 тыс руб / 100 тыс руб) * 100% = 12%
З = С/с / РП = 88 тыс руб / 100 тыс руб = 0,88 руб
Ответ:
Rпр = 13,6%
Rпродаж = 12%
З = 0,88 руб
Пример запроса-инструкции 128
Плановые показатели по изделиям А и Б составляли:
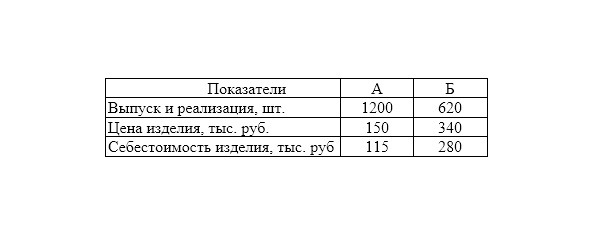
В течение года предприятие добилось снижения себестоимости продукции на изделие А на 4,5%, по изделию Б на 3%. Оптовая цена не изменилась.
Определите, как изменилась фактическая рентабельность продукции по сравнению с плановой по всем изделиям.
Пример ответа GPT
Для расчета изменения фактической рентабельности продукции по сравнению с плановой по всем изделиям, мы используем следующие формулы:
1. Себестоимость продукции по плану (С/сапл) = Себестоимость изделия (с/сапл) * ТП изделия (ТПа или ТПб)
2. Плановая прибыль (Прапл или Прбпл) = ТП изделия (ТПа или ТПб) * Цена изделия (ца или цб) — Себестоимость продукции по плану (С/сапл или С/сбпл)
3. Плановая рентабельность продукции (Rапл или Rбпл) = (Плановая прибыль (Прапл или Прбпл) / Себестоимость продукции по плану (С/сапл или С/сбпл)) * 100%
4. Себестоимость продукции фактическая (С/саф или С/сбф) = Себестоимость продукции по плану (С/сапл или С/сбпл) * (1 — снижение себестоимости)
5. Фактическая прибыль (Праф или Прбф) = ТП изделия (ТПа или ТПб) * Цена изделия (ца или цб) — Себестоимость продукции фактическая (С/саф или С/сбф)
6. Фактическая рентабельность продукции (Rаф или Rбф) = (Фактическая прибыль (Праф или Прбф) / Себестоимость продукции фактическая (С/саф или С/сбф)) * 100%
7. Изменение рентабельности продукции (∆Rа или ∆Rб) = Фактическая рентабельность продукции (Rаф или Rбф) — Плановая рентабельность продукции (Rапл или Rбпл)
Теперь применим эти формулы к нашей задаче:
Дано:
Себестоимость изделия по плану (с/сапл или с/сбпл):
— Изделие А: 115 тыс. руб.
— Изделие Б: 280 тыс. руб.
ТП изделия (ТПа или ТПб):
— Изделие А: 1200 шт.
— Изделие Б: 620 шт.
Цена изделия (ца или цб):
— Изделие А: 150 тыс. руб.
— Изделие Б: 340 тыс. руб.
Снижение себестоимости:
— Изделие А: 4,5%
— Изделие Б: 3%
Решение:
С/сапл = с/сапл * ТПа = 115 * 1200 = 138000 тыс. руб.
С/сбпл = с/сбпл * ТПб = 280 * 620 = 173600 тыс. руб.
Прапл = ТПа * ца — С/сапл = 1200 * 150 — 138000 = 42000 тыс. руб.
Прбпл = ТПб * цб — С/сбпл = 620 * 340 — 173600 = 37200 тыс. руб.
Rапл = (Прапл / С/сапл) * 100% = (42000 / 138000) * 100% = 30,4%
Rбпл = (Прбпл / С/сбпл) * 100% = (37200 / 173600) * 100% = 21,4%
С/саф = с/сапл * (1 — снижение себестоимости) = 115 * 0,955 = 109,825 тыс. руб.
С/сбф = с/сбпл * (1 — снижение себестоимости) = 280 * 0,97 = 271,6 тыс. руб.
С/саф = с/саф * ТПа = 109,825 * 1200 = 131790 тыс. руб.
С/сбф = с/сбф * ТПб = 271,6 * 620 = 168392 тыс. руб.
Праф = ТПа * ца — С/саф = 1200 * 150 — 131790 = 48210 тыс. руб.
Прбф = ТПб * цб — С/сбф = 620 * 340 — 168392 = 42408 тыс. руб.
Rаф = (Праф / С/саф) * 100% = (48210 / 131790) * 100% = 36,6%
Rбф = (Прбф / С/сбф) * 100% = (42408 / 168392) * 100% = 25,2%
∆Rа = Rаф — Rапл = 36,6% — 30,4% = 6,2%
∆Rб = Rбф — Rбпл = 25,2% — 21,4% = 3,8%
Ответ:
∆Rа = 6,2%
∆Rб = 3,8%
Пример запроса-инструкции 129
Выручка от реализации продукции — 500 тыс. руб.; затраты на производство продукции — 390 тыс. руб.; прибыль от реализации материальных ценностей — 14 тыс. руб.; прибыль от внереализационных операций — 12 тыс. руб.
Определить балансовую прибыль, прибыль от реализации продукции и показатель рентабельности продукции.
Пример ответа GPT
1. Для определения балансовой прибыли (Прбал) необходимо вычислить разницу между выручкой от реализации продукции (Выр), затратами на производство продукции (Затр), прибылью от реализации материальных ценностей (Прмц) и прибылью от внереализационных операций (Првро):
Прбал = Выр — Затр + Прмц + Првро
Подставляя известные значения, получаем:
Прбал = 500 — 390 +14 +12 = 136 тыс. руб.
Таким образом, балансовая прибыль составляет 136 тыс. руб.
2. Для определения прибыли от реализации продукции (Пррп) необходимо вычислить разницу между выручкой от реализации продукции и затратами на производство продукции:
Пррп = Выр — Затр
Подставляя известные значения, получаем:
Пррп = 500 — 390 = 110 тыс. руб.
Таким образом, прибыль от реализации продукции составляет 110 тыс. руб.
3. Для определения показателя рентабельности продукции (Rпр) необходимо вычислить отношение прибыли от реализации продукции к затратам на производство продукции и умножить на 100%:
Rпр = (Пррп / Затр) * 100%
Подставляя известные значения, получаем:
Rпр = (110 / 390) * 100% ≈ 28,2%
Таким образом, показатель рентабельности продукции составляет около 28,2%.
Ответ:
— Балансовая прибыль (Прбал) равна 136 тыс. руб.
— Прибыль от реализации продукции (Пррп) равна 110 тыс. руб.
— Показатель рентабельности продукции (Rпр) составляет около 28,2%.
Пример запроса-инструкции 130
Определить балансовую прибыль, прибыль от реализации продукции и показатель рентабельности продукции.
Выручка от реализации продукции — 1500 тыс. руб., себестоимость реализованной продукции — 993 тыс. руб., доходы от внереализационных операций — 50 тыс. руб., расходы от внереализационных операций — 74 тыс. руб., прибыль от реализации материальных ценностей — 10 тыс. руб.
Пример ответа GPT
Для решения данной задачи необходимо использовать следующие формулы:
1. Балансовая прибыль (Пр бал) рассчитывается как разность выручки от реализации продукции, себестоимости реализованной продукции, доходов от внереализационных операций и расходов от внереализационных операций, а также прибыли от реализации материальных ценностей:
Пр бал = выручка — с/с + доходы — расходы + Прмц
2. Прибыль от реализации продукции (Пррп) рассчитывается как разность выручки от реализации продукции и себестоимости реализованной продукции:
Пррп = выручка — с/с
3. Показатель рентабельности продукции (Rпр) рассчитывается как отношение прибыли от реализации продукции к себестоимости реализованной продукции, умноженное на 100%:
Rпр = (Пррп / С/с) * 100%
Теперь приступим к решению задачи:
Выручка от реализации продукции — 1500 тыс. руб.
Себестоимость реализованной продукции — 993 тыс. руб.
Доходы от внереализационных операций — 50 тыс. руб.
Расходы от внереализационных операций — 74 тыс. руб.
Прибыль от реализации материальных ценностей — 10 тыс. руб.
Применим первую формулу для расчета балансовой прибыли:
Пр бал = 1500 — 993 +50 — 74 +10 = 493 тыс. руб.
Теперь применим вторую формулу для расчета прибыли от реализации продукции:
Пррп = 1500 — 993 = 507 тыс. руб.
Наконец, применим третью формулу для расчета показателя рентабельности продукции:
Rпр = (507 / 993) * 100% = 51,1%
Итак, мы получили следующие результаты:
Пр бал = 493 тыс. руб.
Пррп = 507 тыс. руб.
Rпр = 51,1%
Таким образом, балансовая прибыль составляет 493 тыс. руб., прибыль от реализации продукции равна 507 тыс. руб., а показатель рентабельности продукции составляет 51,1%.